สถิติความสัมพันธ์ระหว่าง หุ้นไทย-ETF-DR สินทรัพย์ไหนเหมาะกับการกระจายความเสี่ยง?
7 มิติ ประเภทการกระจายความเสี่ยงที่ต้องรู้
เจาะลึกสถิติความสัมพันธ์ระหว่าง หุ้นไทย - ETF - DR เพื่อกระจายความเสี่ยงในพอร์ต
ในอดีต หากนักลงทุนไทยต้องการลงทุนในหุ้นผ่านตลาดหลักทรัพย์ ทางเลือกการลงทุนที่สะดวกที่สุดอาจถูกจำกัดอยู่เพียงหุ้นไทยเป็นหลัก เนื่องจากการลงทุนในหุ้นหรือสินทรัพย์ต่างประเทศยังเป็นเรื่องที่เข้าถึงได้ยาก ทั้งจากความเสี่ยงด้านอัตราแลกเปลี่ยน ค่าธรรมเนียมการลงทุนที่สูง ไปจนถึงเงินลงทุนขั้นต่ำที่สูงกว่าการลงทุนในหุ้นไทย ส่งผลให้นักลงทุนมีขอบเขตโอกาสในการลงทุน (Investment Opportunity Set) ที่จำกัด และอาจเกิดภาวะกระจายการลงทุนไม่เพียงพอ (Under-diversification) ทำให้การบริหารความเสี่ยงของพอร์ตไม่มีประสิทธิภาพเท่าที่ควร รวมถึงอาจพลาดโอกาสในการสร้างผลตอบแทนจากตลาดและสินทรัพย์ในต่างประเทศ
ยกตัวอย่าง นักลงทุนซึ่งทำอาชีพเป็นพนักงานในประเทศไทยมีรายได้จากการทำงานซึ่งนับเป็น Active Income ขณะเดียวกันหากลงทุนเฉพาะในหุ้นไทย รายได้จากการลงทุนก็เปรียบเสมือน Passive Income ที่ยังคงพึ่งพิงเศรษฐกิจไทยเช่นเดียวกัน หากประเทศไทยเข้าสู่สภาวะเศรษฐกิจถดถอย (Economic Recession) ผลที่อาจตามมาคือ นักลงทุนอาจตกงานพร้อมกับพอร์ตหุ้นไทยมีมูลค่าปรับลดลงอย่างมาก เนื่องจากรายได้ทั้ง Active และ Passive Income กระจุกตัวอยู่พึ่งพิงเศรษฐกิจไทยเพียงประเทศเดียว ซึ่งอาจทำลายความมั่งคั่งหรือทำให้ความมั่งคั่งมีความผันผวนมากเกินไปจากการพึ่งพิงเศรษฐกิจในประเทศของตนเองมากเกินไป ดังนั้น การกระจายความเสี่ยงจึงมีความสำคัญเป็นอย่างมาก
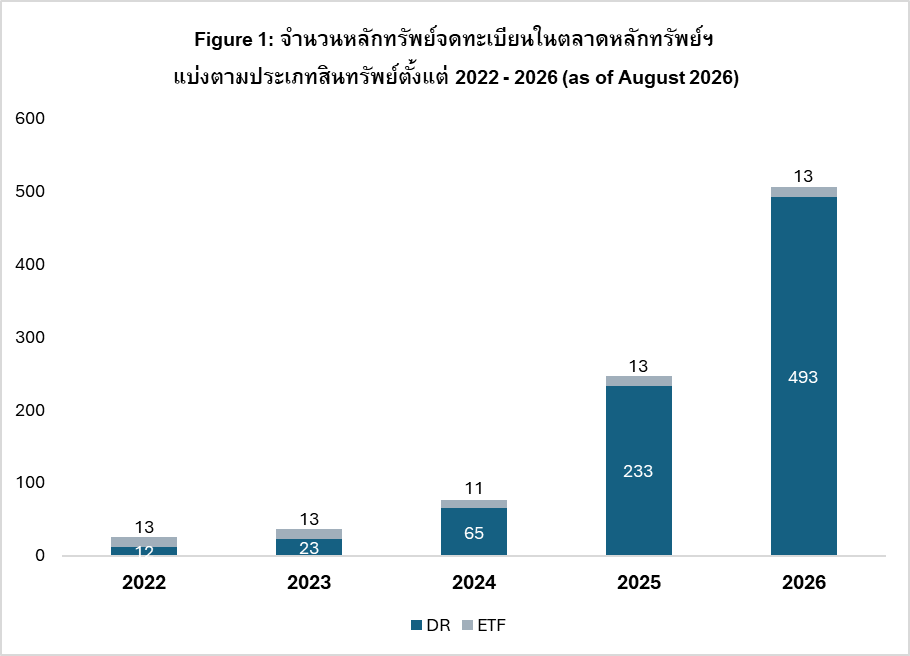
สิ่งที่น่าสนใจ คือ ตลาดทุนไทยมีการพัฒนาอย่างมากเพื่อเปิดโอกาสในการลงทุนในสินทรัพย์ต่างประเทศ โดยสถิติจำนวน DR ที่มีการจดทะเบียนและสามารถซื้อ-ขายผ่านตลาดหลักทรัพย์ได้มีจำนวน 12 DR ในปี 2022 และปรับเพิ่มขึ้นเป็น 493 DR ในเดือนสิงหาคมปี 2026 (ดู Fig.1) คิดเป็นอัตราการเติบโต 40 เท่าภายในเวลา 6 ปี การเพิ่มขึ้นของ DR ทำให้นักลงทุนสามารถเข้าถึงการลงทุนในบริษัทต่างประเทศ รวมถึง ETF ต่างประเทศผ่าน DR ขณะเดียวกัน ETF ที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยก็ช่วยให้นักลงทุนเข้าถึงธีมการลงทุนที่หาได้ยากในตลาดหุ้นไทย อาทิ Artificial Intelligence (AI), Cloud Computing, Rare Earth, Biotechnology, Robotics เป็นต้น รวมถึงสามารถเข้าถึง Asset Class ที่หลากหลายไม่ว่าจะเป็นหุ้น ตราสารหนี้ ทองคำ หรือสินค้าโภคภัณฑ์ ฯลฯ

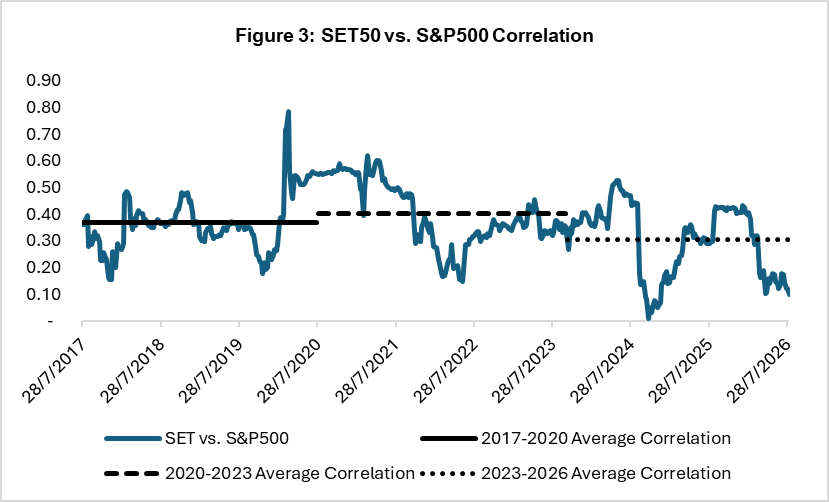
หากนักลงทุนไม่กระจายการลงทุนในสินทรัพย์ที่หลากหลาย นักลงทุนอาจเผชิญกับปัญหา Home bias กล่าวคือ ทัศนคติของกลุ่มคนที่มักลงทุนในเพียงประเทศของตน หรือท้องถิ่นที่ตนอยู่ ทัศนคติดังกล่าวอาจทำให้เสียโอกาสในการลงทุนในอุตสาหกรรมที่เกี่ยวข้องกับเศรษฐกิจใหม่ (New Economy) ซึ่งมีศักยภาพในการเติบโตสูง โดยบริษัทเหล่านั้นมักเป็นบริษัทที่มีนวัตกรรมใหม่ รวมถึงมักเป็นผู้ที่เข้ามา Disrupt ธุรกิจแบบดั้งเดิม จาก Figure 2 จะพบว่าดัชนี SET50 ซึ่งประกอบด้วย 50 หุ้นชั้นนำของไทย มีน้ำหนักในกลุ่มเทคโนโลยีค่อนข้างต่ำเพียง 7.9% เทียบกับ S&P500 ซึ่งประกอบด้วย 500 หุ้นชั้นนำของสหรัฐอเมริกา ที่มีน้ำหนักในกลุ่มเทคโนโลยีสูงถึง 37.9% ในขณะที่ดัชนีหุ้นไทยกลับมีน้ำหนักในกลุ่มพลังงาน สาธารณูปโภค และการเงินที่สูงกว่า ส่งผลให้ความสัมพันธ์ (Correlation) ระหว่างหุ้นไทยและสหรัฐฯลดลงในระยะยาว (ดู Figure 3) อย่างไรก็ตามสาระสำคัญของประเด็นนี้ไม่ได้อยู่เพียงแค่เรื่องโอกาสในการเติบโตของการลงทุนในหุ้นไทยเท่านั้น แต่คำถามที่สำคัญต่อจากนี้จึงไม่ใช่เพียงว่า “เราควรหยุดลงทุนในหุ้นไทยแล้วไปลงทุนใน DR หรือ ETF” หรือ “หุ้นไทย หรือ DR หรือ ETF ตัวไหนให้ผลตอบแทนดีที่สุด” แต่คำถามที่เราควรถามมากกว่าคือ “สินทรัพย์ที่หลากหลายเหล่านี้ไม่ว่าจะเป็น DR หรือ ETF ช่วยเพิ่มโอกาสในการสร้างผลตอบแทนและกระจายความเสี่ยง เพื่อสร้างผลตอบแทนจากการลงทุนที่ยั่งยืนและช่วยให้นักลงทุนบรรลุเป้าหมายทางการเงินได้อย่างไร?”
แต่ก่อนจะดูสถิติความสัมพันธ์ของหุ้นไทย DR หรือ ETF การเข้าใจคำจำกัดความของการกระจายความเสี่ยงนั้นก็สำคัญเช่นกัน โดยทั่วไปคนมักเข้าใจคำว่าการกระจายความเสี่ยงคือการถือสินทรัพย์มากกว่า 1 สินทรัพย์ ซึ่งไม่ได้เป็นความเข้าใจที่ผิด เพียงแต่ในความเป็นจริง การกระจายความเสี่ยงยังมีรายละเอียดและมิติที่หลากหลายกว่านั้น โดยผู้เขียนจะแบ่งประเภทของการกระจายความเสี่ยงออกเป็น 7 มิติ ได้แก่
1) Asset Class Diversification - การกระจายความเสี่ยงข้ามประเภทสินทรัพย์ ไม่ว่าจะเป็นการลงทุนในหุ้น พันธบัตร ทองคำ สินค้าโภคภัณฑ์ หรืออสังหาริมทรัพย์ ซึ่งแต่ละสินทรัพย์มีการตอบสนองต่อวัฏจักรทางเศรษฐกิจที่ต่างกัน การกระจายการลงทุนข้าม Asset Class จึงช่วยลดความเสี่ยงของพอร์ตและทำให้พอร์ตมีความทนทานต่อสภาวะทางเศรษฐกิจที่หลากหลายมากขึ้น อาทิ หุ้นมักจะปรับตัวลงในสภาวะสงคราม ขณะที่ราคาทองและน้ำมันมักจะปรับตัวขึ้นและช่วยชดเชยผลขาดทุนจากการลงทุนในหุ้น
2) Geographic Diversification – การกระจายความเสี่ยงทางภูมิศาสตร์ กล่าวคือการกระจายการลงทุนในภูมิภาคอื่น ๆ นอกจากประเทศไทย อาทิ ทวีปอเมริกาเหนือ ทวีปยุโรป หรือทวีปเอเชีย ซึ่งมีความสำคัญมากขึ้นในบริบทของโลกปัจจุบัน ท่ามกลางการแบ่งขั้วอำนาจตะวันออกและตะวันตกที่ชัดเจน ตลอดจนนโยบายการค้าและการกีดกันทางการค้าที่มีแนวโน้มเพิ่มมากขึ้น รวมถึงความขัดแย้งทางภูมิรัฐศาสตร์ในแต่ละภูมิภาค อาทิ ภาษีนำเข้าครอบจักรวาลของประธานาธิบดีโดนัลด์ ทรัมป์ สงครามรัสเซีย-ยูเครน และวิกฤติช่องแคบฮอร์มุซ เป็นต้น
3) Sectoral Diversification - การกระจายการลงทุนในอุตสาหกรรมที่แตกต่างกัน โดยแต่ละอุตสาหกรรมจะมีลักษณะผลตอบแทนและความเสี่ยงที่แตกต่างกันในแต่ละช่วงวัฏจักรของเศรษฐกิจ ในสภาวะที่เงินเฟ้อสูง หุ้นกลุ่มค้าปลีกและกลุ่มขนส่งสินค้าอาจได้รับผลกระทบเชิงลบจากต้นทุนที่เพิ่มขึ้น ในขณะที่บริษัทที่เกี่ยวข้องกับสินค้าโภคภัณฑ์อาจได้ประโยชน์จากเงินเฟ้อที่สูงขึ้น (Inflation Hedge)
4) Value Chain Diversification – การกระจายความเสี่ยงในห่วงโซ่อุปทาน (Supply Chain) ซึ่งในบริบทของโลกสมัยใหม่ห่วงโซ่อุปทานการผลิตมีความเกี่ยวโยงกันทั่วโลก และภายในห่วงโซ่อุปทานไม่ว่าจะเป็นต้นน้ำ กลางน้ำ หรือปลายน้ำต่างมีความเสี่ยงที่แตกต่างกัน การลงทุนในบริษัทต้นน้ำซึ่งเป็น Supplier ให้กับธุรกิจกลางน้ำหรือปลายน้ำ อาจช่วยชดเชยความเสี่ยงบางส่วนได้ หากเกิดปัญหาขาดแคลนวัตถุดิบ ผลตอบแทนของบริษัทปลายน้ำอาจแย่ลง แต่อาจถูกชดเชยด้วยผลตอบแทนของหุ้นต้นน้ำที่ได้ประโยชน์ อาทิ หากราคาโลหะทองแดงปรับตัวสูงขึ้น ซึ่งเป็นวัตถุดิบสำคัญสำหรับบริษัทผู้ผลิตสายไฟฟ้าซึ่งใช้ทองแดงจำนวนมาก หุ้นเหมืองทองแดงอาจปรับตัวขึ้น ในขณะที่ผู้ผลิตสายไฟฟ้าอาจปรับตัวลงจากต้นทุนที่สูงขึ้น เป็นต้น
5) Statistical Portfolio Diversification – การกระจายความเสี่ยงด้วยการวิเคราะห์เชิงสถิติและเชิงปริมาณ โดยทฤษฎีที่ได้รับการยอมรับอย่างแพร่หลายคือ Portfolio Theory ของ Markowitz ซึ่งเน้นการกระจายความเสี่ยงเพื่อให้ได้ผลตอบแทนที่ดีที่สุด ณ ระดับความเสี่ยงที่นักลงทุนแต่ละคนยอมรับได้ โดยหลักการทั่วไปคือที่ทุกคนเข้าใจในเรื่องผลตอบแทนและความเสี่ยงคือ เมื่อความเสี่ยงสูงขึ้นความคาดหวังผลตอบแทนก็จะสูงขึ้นเพื่อชดเชยความเสี่ยงดังกล่าว ตามคำกล่าวที่มักจะเคยได้ยินว่า “High Risk High Return” หรือ ยิ่งเสี่ยงมากผลตอบแทนก็ยิ่งมากไปด้วย ทั้งนี้ประโยชน์ของการกระจายความเสี่ยง (Diversification Benefit) ตามทฤษฎีของ Markowitz ได้พิสูจน์แล้วว่านักลงทุนสามารถรับความเสี่ยงน้อยลงโดยที่ไม่จำเป็นจะต้องเสียสละผลตอบแทนที่คาดหวังผ่านการกระจายการลงทุนในสินทรัพย์ที่มีความสัมพันธ์ของผลตอบแทนระหว่างกันต่ำ (Low Correlation) โดยเฉพาะอย่างยิ่งเมื่อมีสินทรัพย์ความสัมพันธ์ผลตอบแทนแบบผกผันกัน (Negative Correlation) ก็จะยิ่งช่วยให้ได้ประโยชน์จากการกระจายความเสี่ยงมากขึ้น Figure 4 แสดงให้เห็นถึงความสัมพันธ์ระยะยาวระหว่างสินทรัพย์ประเภทต่าง ๆ ได้แก่ SET50 ซึ่งเป็นตัวแทนหุ้นไทย, S&P500 หุ้นสหรัฐฯ Nasdaq100 หุ้นเทคโนโลยีสหรัฐฯ VN30 หุ้นเวียดนาม, CSI300 หุ้นจีนแผ่นดินใหญ่ และ Hangseng Index หุ้นฮ่องกง Nikkei225 หุ้นญี่ปุ่น ทองคำ พันธบัตร และน้ำมัน จากสถิติในแถวแรกซึ่งมีการเน้นด้วยสี จะเห็นว่าสินทรัพย์ประเภทอื่นมีความสัมพันธ์ของผลตอบแทนระยะยาวต่ำกว่า 1.0 สะท้อนถึงประโยชน์ในการช่วยกระจายความเสี่ยงโดยเฉพาะการลงทุนในพันธบัตรระยะยาวของสหรัฐฯ (US Aggregate Bond) และทองคำมีค่า Correlation กับ SET50 เพียง 0.13

6) Factor-based Diversification – การกระจายความเสี่ยงด้วยปัจจัยของสินทรัพย์ (Factor) กล่าวคือ การลงทุนในสินทรัพย์ที่มีลักษณะแตกต่างกันตามปัจจัยเชิงพื้นฐานหรือเชิงปริมาณ อาทิ การเน้นลงทุนในหุ้นที่มีการเติบโตสูง หุ้นขนาดใหญ่ หุ้นที่มีแนวโน้มราคาปรับตัวขึ้นต่อเนื่อง (Momentum) หรือหุ้นที่มีความเสี่ยงต่ำ โดยการลงทุนในสองปัจจัยแรกมักใช้การวิเคราะห์ปัจจัยพื้นฐาน ในขณะที่การวิเคราะห์แนวโน้มหรือความผันผวนมักใช้หลักการทางสถิติในการประเมิน การวิเคราะห์การกระจายความเสี่ยงในด้านปัจจัย (Factor) มีความสำคัญ เพราะช่วยให้นักลงทุนเข้าใจว่าพอร์ตการลงทุนมีการกระจายตัวด้านปัจจัยเพียงพอหรือไม่ นักลงทุนบางท่านอาจลงทุนในหุ้นเติบโตเป็นส่วนใหญ่ ซึ่งอาจทำให้เกิดผลขาดทุนอย่างมากได้หากเศรษฐกิจเข้าสู่วัฏจักรขาลง ดังนั้น การกระจายการลงทุนไปยังหุ้นขนาดใหญ่หรือหุ้นที่มีความผันผวนต่ำบ้าง จึงอาจช่วยควบคุมความเสี่ยงของพอร์ตได้อย่างเหมาะสมมากขึ้น
7) Market-Access Diversification – การกระจายความเสี่ยงด้านการเข้าถึงสภาพคล่องของตลาด ซึ่งในบริบทที่ผู้เขียนต้องการนำเสนอ จะเน้นในมิติของช่วงเวลาในการเข้าถึงตลาด มากกว่ามูลค่าการซื้อขาย กล่าวคือ การมีโอกาสเข้าถึงและซื้อขายสินทรัพย์ในช่วงเวลาที่หลากหลายมากขึ้น
เพื่อให้เห็นภาพชัดเจนขึ้น ยกตัวอย่างพอร์ตการลงทุนที่ไม่มีสินทรัพย์การลงทุนต่างประเทศ หากตลาดหุ้นไทยปิดทำการในช่วงเย็น แล้วมีข่าวสำคัญที่ส่งผลกระทบเชิงลบต่อตลาดหุ้นอย่างรุนแรง นักลงทุนย่อมต้องการขายสินทรัพย์เสี่ยงให้ได้เร็วที่สุด แต่ไม่สามารถทำได้เนื่องจากอยู่นอกเวลาทำการ ทั้งนี้ หากนักลงทุนมีการลงทุนใน DR ที่มีสินทรัพย์อ้างอิงในสหรัฐฯ ตลาดหลักทรัพย์แห่งประเทศไทยมีช่วงเวลาทำการกลางคืน (Night Session) ดังนั้น หากมีข่าวที่กระทบราคาสินทรัพย์ในเวลากลางคืน นักลงทุนก็สามารถลดความเสี่ยงโดยการขาย DR บางส่วนได้
หลังจากที่ได้ทราบหลักการกระจายความเสี่ยงไปแล้ว การวิเคราะห์ข้อมูลเชิงประจักษ์ก็เป็นขั้นตอนต่อไป เพื่อใช้ข้อมูลประกอบการตัดสินใจลงทุนและช่วยให้สามารถกระจายความเสี่ยงได้อย่างเหมาะสมมากขึ้น โดยข้อมูลสถิติที่สำคัญที่นักลงทุนควรพิจารณา ได้แก่
- ผลตอบแทนเฉลี่ยต่อปีย้อนหลัง (ในบทความนี้จะพิจารณาสถิติย้อนหลัง 4 ปี และ 10 ปี หรือ Annualized Return) เพื่อใช้ประเมินลักษณะผลตอบแทนของสินทรัพย์ โดยสินทรัพย์ที่มีความเสี่ยงสูงกว่า อาทิ หุ้น โดยทั่วไปควรให้ผลตอบแทนที่สูงกว่าตราสารหนี้ในระยะยาว และยิ่งผลตอบแทนสูงย่อมเป็นผลดีต่อนักลงทุน ทั้งนี้ นักลงทุนควรระมัดระวังในการตีความ เนื่องจากผลตอบแทนในอดีตไม่ได้เป็นเครื่องยืนยันผลตอบแทนในอนาคต
- ความผันผวนของสินทรัพย์ (Standard Deviation) คือการวัดระดับการกระจายตัวของผลตอบแทนเมื่อเทียบกับค่าเฉลี่ยในอดีต โดยมีหน่วยเป็นเปอร์เซ็นต์ต่อปี ยิ่งค่าต่ำยิ่งสะท้อนว่าผลตอบแทนมีความผันผวนน้อยกว่า อย่างไรก็ตาม ค่าความผันผวนที่ต่ำที่สุดอาจไม่ได้หมายความว่าเป็นการลงทุนที่ดีที่สุดเสมอไป เนื่องจากผลตอบแทนอาจต่ำตามไปด้วยเช่นเดียวกัน
- ความสัมพันธ์ของผลตอบแทน (Correlation) ซึ่งมีค่าตั้งแต่ -1.0 ถึง 1.0 โดยในมุมของการกระจายความเสี่ยง ยิ่งค่า Correlation ระหว่างสินทรัพย์ต่ำหรือติดลบมากเท่าไร ก็ยิ่งมีโอกาสช่วยลดความเสี่ยงของพอร์ตการลงทุนได้มากขึ้น
- Sharpe Ratio คืออัตราผลตอบแทนที่คาดหวังหลังหักด้วยอัตราดอกเบี้ยที่ปราศจากความเสี่ยง แล้วหารด้วยระดับความผันผวน หากอธิบายอย่างง่าย Sharpe Ratio คือการวัดผลตอบแทนที่ได้รับต่อหนึ่งหน่วยความเสี่ยง (Risk-adjusted Return) โดยยิ่งค่าเป็นบวกและสูงมากเท่าไร ยิ่งสะท้อนว่าสินทรัพย์สามารถสร้างผลตอบแทนได้มากขึ้นเมื่อเทียบกับความเสี่ยงที่รับไป
(ดูรายละเอียดใน Figure 5 และ 6)
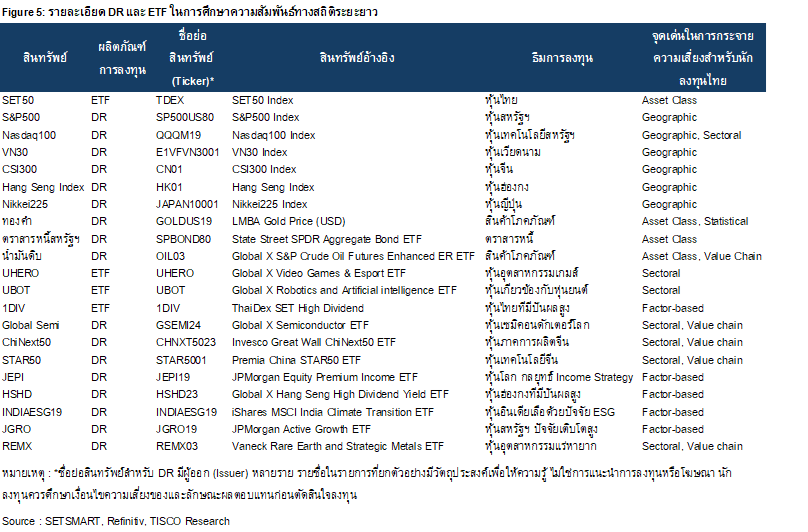
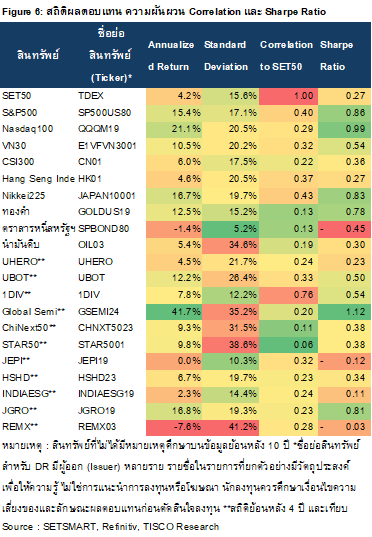
จากการศึกษาพบว่า มี DR และ ETF จำนวนมากที่น่าสนใจสำหรับนักลงทุนไทย ทั้งในด้านการแสวงหาโอกาสสร้างผลตอบแทนและการกระจายความเสี่ยง อาทิ การลงทุนผ่าน QQQM19 ซึ่งอ้างอิงดัชนี Nasdaq100 หรือหุ้นเทคโนโลยีสหรัฐฯ เพื่อเพิ่มโอกาสในการสร้างผลตอบแทน โดยให้ผลตอบแทนเฉลี่ยย้อนหลัง 10 ปีสูงถึง 21.1% ในขณะเดียวกันมี Correlation กับหุ้นไทยเพียง 0.29 เนื่องจาก Nasdaq100 มีสัดส่วนของอุตสาหกรรมเทคโนโลยีค่อนข้างสูง ซึ่งเป็นอุตสาหกรรมที่มีสัดส่วนค่อนข้างน้อยในตลาดหุ้นไทย จึงช่วยเพิ่มการกระจายความเสี่ยงทั้งในมิติด้านภูมิศาสตร์ (Geographic) และอุตสาหกรรม (Sectoral)
นอกจากนี้ CHNXT5023 ยังเป็นอีกหนึ่งตัวอย่างการลงทุนที่น่าสนใจ โดยมีผลตอบแทนและ Sharpe Ratio สูงกว่าการลงทุนในหุ้นไทยเพียงอย่างเดียว ขณะที่มี Correlation กับหุ้นไทยอยู่ในระดับต่ำเพียง 0.11 โดย CHNXT5023 ลงทุนในหุ้นจีนที่อยู่ในอุตสาหกรรมที่มีศักยภาพการเติบโตสูง อาทิ ผู้ผลิตแบตเตอรี่สำหรับรถยนต์ EV หรือแบตเตอรี่กักเก็บพลังงาน (ESS) ไปจนถึงบริษัทผู้ผลิตเซมิคอนดักเตอร์สำหรับศูนย์ข้อมูล (Data Center) ที่กำลังเติบโตตามกระแส AI
การลงทุนในลักษณะดังกล่าวนอกจากจะช่วยเพิ่มโอกาสในการสร้างผลตอบแทนแล้ว ยังช่วยกระจายความเสี่ยงในมิติด้านภูมิรัฐศาสตร์ เนื่องจากจีนกำลังมีบทบาทมากขึ้นในฐานะมหาอำนาจบนเวทีเศรษฐกิจและการเมืองโลก รวมไปถึงการกระจายความเสี่ยงในด้านห่วงโซ่อุปทาน (Value Chain) ท่ามกลางแนวโน้มการเปลี่ยนผ่านไปสู่รถยนต์ EV ที่กำลังเกิดขึ้นอย่างต่อเนื่องและรวดเร็ว ทั้งนี้ ประเทศไทยในฐานะผู้บริโภคที่ต้องพึ่งพิงชิ้นส่วนและอุปกรณ์จากผู้ผลิตรายใหญ่ในจีน หากมีความเสี่ยงกระจุกตัวอยู่เพียงฝั่งผู้บริโภค อาจทำให้การกระจายความเสี่ยงไม่เหมาะสม การลงทุนในฝั่งผู้ผลิตผ่าน CHNXT5023 ซึ่งมีน้ำหนักการลงทุนใน CATL ผู้ผลิตแบตเตอรี่รายใหญ่ที่สุดในโลก จึงสามารถช่วยเพิ่มการกระจายความเสี่ยงในเชิงห่วงโซ่อุปทานให้แก่นักลงทุนได้
ในท้ายที่สุดด้วยยุคปัจจุบันที่ตลาดทุนไทยที่พัฒนาขึ้นอย่างต่อเนื่อง ทำให้นักลงทุนสามารถเข้าถึงข้อการลงทุนในพื้นที่ใหม่ ๆ ได้อย่างมั่นใจมากขึ้น และเข้าถึงโอกาสในการสร้างผลตอบแทนและกระจายความเสี่ยงได้อย่างมีประสิทธิภาพ นอกจากนี้การศึกษาและยกตัวอย่างในบทความนี้ ผู้เขียนมีวัตถุประสงค์เพื่อการเรียนรู้ มากกว่าการให้คำแนะนำด้านการลงทุน โดยเฉพาะในสภาวะโลกปัจจุบันที่ความไม่แน่นอนได้กลายเป็นเรื่องปกติมากขึ้น ประกอบกับการเปลี่ยนแปลงอย่างรวดเร็วจากเทคโนโลยีอย่าง AI ซึ่งส่งผลให้ภูมิทัศน์และความเสี่ยงในการลงทุนเปลี่ยนแปลงอย่างรวดเร็วตามไปด้วย ผู้เขียนหวังเป็นอย่างยิ่งว่านักลงทุนจะได้เรียนรู้และนำแนวคิดเหล่านี้ไปปรับใช้ในการลงทุน เพื่อสร้างพอร์ตการลงทุนที่สามารถสร้างผลตอบแทนได้อย่างมั่นคงและยั่งยืน ตลอดจนช่วยให้บรรลุเป้าหมายทางการเงินของตนเอง