สแกนหาหุ้นถูก ปี 2026 จากตัวเลขอะไรดี มือใหม่ก็ทำได้
P/E ต่ำ ไม่ได้หมายความว่าหุ้นมีราคาถูกเสมอไป
ทำไม P/E ต่ำจึงอาจเป็น Value Trap?
พิจารณา P/BV ควบคู่กับ ROE
PEG Ratio: ประเมินความเหมาะสมของ Valuation ควบคู่กับการเติบโต
Dividend Yield สูง: ผลตอบแทนที่น่าสนใจ หรือสัญญาณความเสี่ยงจากราคาหุ้นที่ปรับลดลง
P/E ต่ำ ไม่ได้หมายความว่าหุ้นมีราคาถูกเสมอไป: วิธีประเมินเพื่อหลีกเลี่ยง Value Trap
P/E Ratio เป็นหนึ่งในเครื่องมือพื้นฐานที่นักลงทุนใช้ประเมินมูลค่าหุ้น โดยทั่วไป หุ้นที่มี P/E ต่ำมักถูกมองว่ามีราคาน่าสนใจเมื่อเทียบกับความสามารถในการทำกำไร อย่างไรก็ตาม P/E ที่ต่ำเพียงอย่างเดียวไม่สามารถสรุปได้ว่าหุ้นมีราคาถูก เนื่องจากระดับ Valuation อาจสะท้อนแนวโน้มผลประกอบการที่ตลาดคาดการณ์ไว้แล้ว
หุ้น A และหุ้น B: P/E เท่ากัน แต่ความน่าสนใจอาจแตกต่างกัน
สมมติว่าหุ้น A และหุ้น B มี Forward P/E เท่ากันที่ 6 เท่า
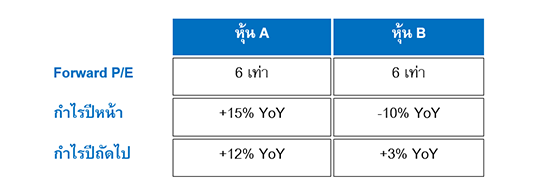
หากพิจารณาเฉพาะ P/E นักลงทุนอาจมองว่าหุ้นทั้งสองมีความน่าสนใจใกล้เคียงกัน เนื่องจากซื้อขายที่ระดับ Valuation เท่ากัน แต่เมื่อพิจารณาแนวโน้มกำไร จะเห็นความแตกต่างอย่างชัดเจน หุ้น A มี P/E 6 เท่า ขณะที่กำไรยังเติบโตต่อเนื่อง ซึ่งอาจสะท้อนว่าราคาหุ้นยังไม่ได้ปรับขึ้นตามศักยภาพการเติบโตของผลประกอบการทั้งหมด
ในทางกลับกัน หุ้น B แม้มี P/E เพียง 6 เท่าเช่นกัน แต่กำไรปีหน้ามีแนวโน้มลดลง 10% ระดับ P/E ที่ต่ำจึงอาจเป็นผลจากความกังวลของตลาดต่อแนวโน้มผลประกอบการ มากกว่าจะสะท้อนโอกาสจากการซื้อหุ้นในราคาที่ต่ำกว่าปัจจัยพื้นฐาน
กล่าวอีกนัยหนึ่ง P/E เดียวกัน ไม่ได้หมายความว่าหุ้นมีความน่าสนใจเท่ากัน
ทำไม P/E ต่ำจึงอาจเป็น Value Trap?
หุ้นอาจซื้อขายที่ P/E ต่ำเนื่องจากตลาดคาดการณ์ว่ากำไรในอนาคตจะปรับลดลง หากผลประกอบการอ่อนแอลงต่อเนื่อง แม้ราคาหุ้นจะไม่ปรับตัวขึ้น P/E ก็อาจเพิ่มขึ้นได้จากกำไรที่ลดลง
ตัวอย่างเช่น หุ้น B มีราคาหุ้น 60 บาท และกำไรต่อหุ้น 10 บาท จึงมี P/E เท่ากับ 6 เท่า แต่หากกำไรต่อหุ้นลดลง 10% เหลือ 9 บาท ขณะที่ราคาหุ้นยังคงเดิม P/E จะเพิ่มขึ้นเป็นประมาณ 6.7 เท่า
ดังนั้น หุ้นที่ดูเหมือนมี Valuation ต่ำในปัจจุบัน อาจไม่ได้ถูกอย่างที่เห็น หากกำไรในอนาคตมีแนวโน้มปรับลดลง ซึ่งเป็นหนึ่งในลักษณะที่นักลงทุนควรระมัดระวังในการหลีกเลี่ยง Value Trap
P/BV ต่ำไม่ได้หมายความว่ามีราคาถูกเสมอไป: พิจารณาควบคู่กับ ROE
P/BV Ratio เป็นอีกหนึ่งอัตราส่วนที่นิยมใช้ในการประเมินมูลค่าหุ้น โดยเฉพาะธุรกิจที่มีสินทรัพย์และส่วนของผู้ถือหุ้นเป็นองค์ประกอบสำคัญ อย่างไรก็ตาม หุ้นที่ซื้อขายในระดับ P/BV ต่ำ ไม่ได้หมายความว่ามีราคาถูกเสมอไป เนื่องจากมูลค่าทางบัญชีเพียงอย่างเดียวไม่ได้สะท้อนว่าบริษัทสามารถนำเงินทุนของผู้ถือหุ้นไปสร้างผลตอบแทนได้อย่างมีประสิทธิภาพเพียงใด
ดังนั้น การพิจารณา P/BV ควรทำควบคู่กับ ROE (Return on Equity) ซึ่งสะท้อนความสามารถของบริษัทในการสร้างกำไรจากส่วนของผู้ถือหุ้น
สมมติว่าหุ้น A และหุ้น B ซื้อขายที่ P/BV เท่ากันที่ 0.8 เท่า
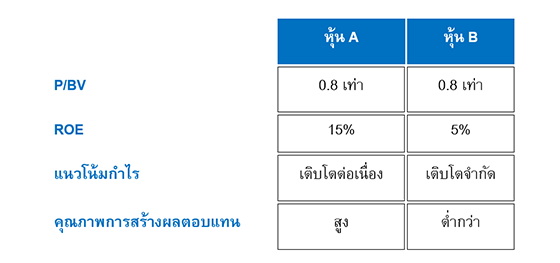
หากพิจารณาเฉพาะ P/BV นักลงทุนอาจมองว่าหุ้นทั้งสองมีความน่าสนใจใกล้เคียงกัน เนื่องจากซื้อขายต่ำกว่ามูลค่าทางบัญชีในระดับเดียวกัน โดยมูลค่าทางบัญชีสามารถเข้าใจง่ายๆ ว่าเป็น มูลค่าทรัพย์สินของบริษัทหลังหักหนี้ทั้งหมดแล้ว ซึ่งเป็นส่วนที่เหลือของผู้ถือหุ้น ดังนั้น P/BV ที่ 0.8 เท่า จึงหมายความว่า นักลงทุนจ่ายเพียง 0.80 บาท เพื่อซื้อมูลค่าทางบัญชี 1 บาท เช่น หากบริษัทมีมูลค่าทางบัญชี 10 บาทต่อหุ้น แต่ราคาหุ้นในตลาดอยู่ที่ 8 บาท หุ้นนั้นก็ซื้อขายที่ P/BV 0.8 เท่า หรือมีราคาต่ำกว่ามูลค่าทางบัญชีประมาณ 20%
อย่างไรก็ตาม เมื่อนำ ROE มาพิจารณาร่วมกัน จะเห็นความแตกต่างอย่างชัดเจน หุ้น A สามารถสร้างผลตอบแทนจากเงินทุนของผู้ถือหุ้นได้ 15% ขณะที่หุ้น B สร้างได้เพียง 5%
กล่าวคือ แม้หุ้นทั้งสองจะซื้อขายที่ P/BV 0.8 เท่าเท่ากัน แต่เงินทุนของหุ้น A สามารถสร้างกำไรได้อย่างมีประสิทธิภาพมากกว่า ดังนั้น P/BV ที่ต่ำของหุ้น A อาจมีความน่าสนใจมากกว่า ขณะที่ P/BV ต่ำของหุ้น B อาจสะท้อนข้อจำกัดด้านความสามารถในการสร้างผลตอบแทน
P/BV ต่ำ อาจเป็นผลจาก ROE ที่ต่ำ
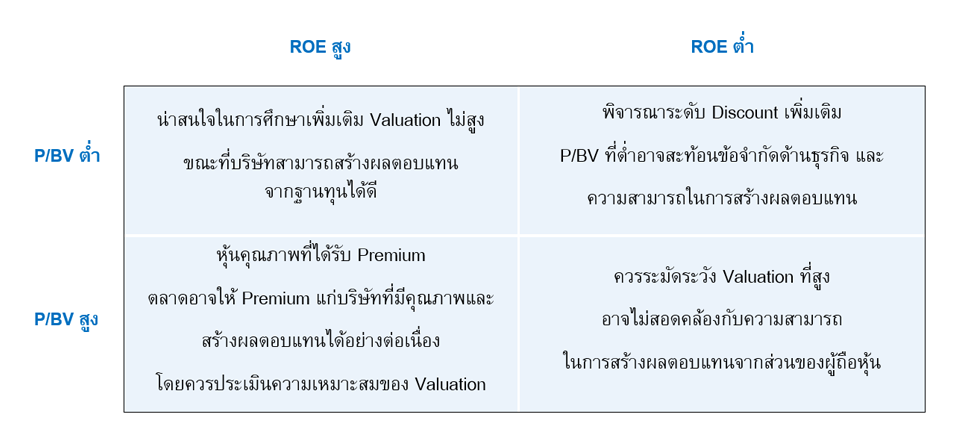
โดยทั่วไป ตลาดมักยอมให้บริษัทที่สามารถสร้าง ROE ได้สูงและสม่ำเสมอซื้อขายที่ระดับ P/BV สูงกว่า เนื่องจากบริษัทสามารถนำเงินทุนของผู้ถือหุ้นไปสร้างกำไรได้อย่างมีประสิทธิภาพ
ในทางกลับกัน บริษัทที่มี ROE ต่ำอาจซื้อขายที่ P/BV ต่ำ แม้ว่าราคาหุ้นจะต่ำกว่ามูลค่าทางบัญชี เนื่องจากตลาดอาจประเมินว่าเงินทุนของบริษัทสร้างผลตอบแทนได้จำกัด
ตัวอย่างเช่น หากทั้งหุ้น A และหุ้น B มีมูลค่าทางบัญชีต่อหุ้นเท่ากับ 100 บาท แต่ซื้อขายที่ 80 บาท ทั้งคู่ จึงมี P/BV เท่ากับ 0.8 เท่า อย่างไรก็ตาม หากหุ้น A สามารถสร้างกำไรได้ 15 บาทต่อปี หรือมี ROE 15% ขณะที่หุ้น B สร้างกำไรได้เพียง 5 บาท หรือมี ROE 5% มูลค่าทางบัญชี 100 บาทของทั้งสองบริษัทจึงไม่ได้มีคุณภาพเท่ากันในมุมมองของนักลงทุน
การใช้ P/BV และ ROE ร่วมกัน
การประเมินหุ้นสามารถแบ่งออกเป็น 4 ลักษณะ ดังนี้
PEG Ratio: ประเมินความเหมาะสมของ Valuation ควบคู่กับการเติบโต
P/E ที่สูงไม่ได้หมายความว่าหุ้นมีราคาแพงเสมอไป หากบริษัทมีการเติบโตของกำไรที่แข็งแกร่ง เช่นเดียวกับ P/E ต่ำ
ที่อาจไม่น่าสนใจ หากกำไรเติบโตจำกัด
PEG Ratio จึงเป็นเครื่องมือที่ช่วยประเมิน Valuation ควบคู่กับการเติบโตของกำไร
PEG = P/E ÷ อัตราการเติบโตของกำไร
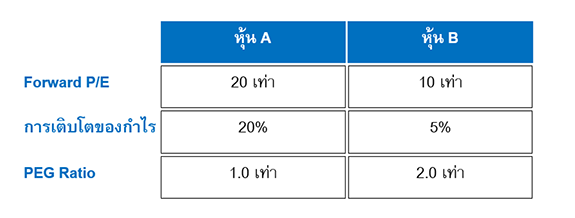
แม้หุ้น A มี P/E สูงกว่าหุ้น B แต่เมื่อพิจารณาการเติบโตของกำไร หุ้น A มี PEG ต่ำกว่า สะท้อนว่า Valuation อาจมีความเหมาะสมมากกว่าเมื่อเทียบกับศักยภาพการเติบโต
โดยทั่วไป PEG ต่ำ อาจสะท้อนว่า Valuation ไม่สูงเมื่อเทียบกับการเติบโต ขณะที่ PEG สูง อาจสะท้อนว่า
ตลาดให้ Valuation สูงเมื่อเทียบกับอัตราการเติบโตของกำไร ทั้งนี้ ควรพิจารณาคุณภาพและความยั่งยืนของการเติบโตควบคู่กันด้วย
Dividend Yield สูง: ผลตอบแทนที่น่าสนใจ หรือสัญญาณความเสี่ยงจากราคาหุ้นที่ปรับลดลง
Dividend Yield คือ อัตราผลตอบแทนจากเงินปันผลเมื่อเทียบกับราคาหุ้นในปัจจุบัน เป็นหนึ่งในตัวชี้วัดที่นักลงทุนใช้ประเมินผลตอบแทนในรูปแบบกระแสเงินสดจากการลงทุน โดยสามารถคำนวณได้จาก
Dividend Yield = เงินปันผลต่อหุ้น ÷ ราคาหุ้น × 100
จะเห็นว่า Dividend Yield ไม่ได้ขึ้นอยู่กับจำนวนเงินปันผลเพียงอย่างเดียว แต่ยังขึ้นอยู่กับ ราคาหุ้น ด้วย
ดังนั้น Dividend Yield ที่สูงจึงไม่ได้หมายความว่าบริษัทจ่ายเงินปันผลสูงเสมอไป แต่อาจเกิดจากราคาหุ้นที่ปรับลดลงด้วยเช่นกัน
หุ้น A: ราคาหุ้นปรับลดลง แต่เงินปันผลเท่าเดิม
สมมติหุ้น A จ่ายเงินปันผล 4 บาทต่อหุ้น หากราคาหุ้นปรับลดลงจาก 100 บาทเหลือ 50 บาท แม้จำนวนเงินปันผลจะเท่าเดิม แต่ Dividend Yield จะเพิ่มขึ้นจาก 4% เป็น 8%
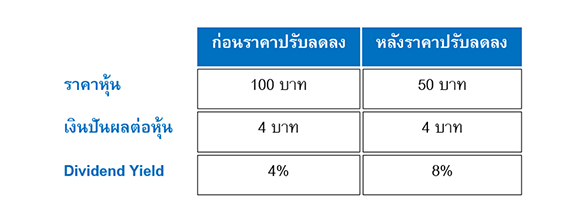
ดังนั้น นักลงทุนจึงควรพิจารณาเพิ่มเติมว่า Dividend Yield ที่อยู่ในระดับสูงเกิดจาก เงินปันผลที่เพิ่มขึ้น หรือ
เป็นผลจากราคาหุ้นที่ปรับลดลง
หลังจากทำความเข้าใจอัตราส่วนแต่ละประเภทแล้ว นักลงทุนสามารถนำ P/E, P/BV, PEG และ Dividend Yield มาใช้ร่วมกันเพื่อคัดกรองหุ้นเบื้องต้น โดยไม่ควรพิจารณาอัตราส่วนใดอัตราส่วนหนึ่งเพียงลำพัง
ขั้นตอนที่ 1: เริ่มจาก P/E เพื่อคัดกรอง Valuation
มองหาหุ้นที่มี P/E อยู่ในระดับเหมาะสม เมื่อเทียบกับกลุ่มอุตสาหกรรมและแนวโน้มกำไร อย่างไรก็ตาม หุ้นที่มี P/E ต่ำควรพิจารณาต่อว่าเกิดจากโอกาสด้าน Valuation หรือสะท้อนแนวโน้มกำไรที่อ่อนแอลง
P/E ต่ำ → ดูต่อว่ากำไรจะเติบโตหรือไม่
ขั้นตอนที่ 2: ใช้ P/BV และ ROE ประเมินคุณภาพของธุรกิจ
สำหรับหุ้นที่มี P/BV ต่ำ ควรพิจารณาควบคู่กับ ROE เพื่อดูความสามารถในการสร้างผลตอบแทนจากเงินทุนของผู้ถือหุ้น
P/BV ต่ำ + ROE สูง → มีความน่าสนใจในการศึกษาเพิ่มเติม
P/BV ต่ำ + ROE ต่ำ → ตรวจสอบเหตุผลของ Discount
ขั้นตอนที่ 3: ใช้ PEG เปรียบเทียบ Valuation กับการเติบโต
PEG ช่วยตอบคำถามว่า ระดับ P/E ที่ซื้อขายอยู่เหมาะสมกับอัตราการเติบโตของกำไรหรือไม่ หุ้นที่มี P/E สูงอาจยังน่าสนใจ หากมีการเติบโตของกำไรที่แข็งแกร่ง
PEG ต่ำ → Valuation อาจไม่สูงเมื่อเทียบกับการเติบโต
PEG สูง → ตรวจสอบว่า Valuation สูงเกินศักยภาพการเติบโตหรือไม่
ขั้นตอนที่ 4: ตรวจสอบ Dividend Yield และที่มาของ Yield
Dividend Yield สูงควรพิจารณาร่วมกับการเปลี่ยนแปลงของราคาหุ้น เนื่องจาก Yield ที่เพิ่มขึ้นอาจเกิดจากราคาหุ้นที่ปรับลดลง ไม่ใช่เงินปันผลที่เพิ่มขึ้น
Yield สูง → ตรวจสอบว่ามาจาก ปันผลเพิ่ม หรือ ราคาหุ้นลดลง
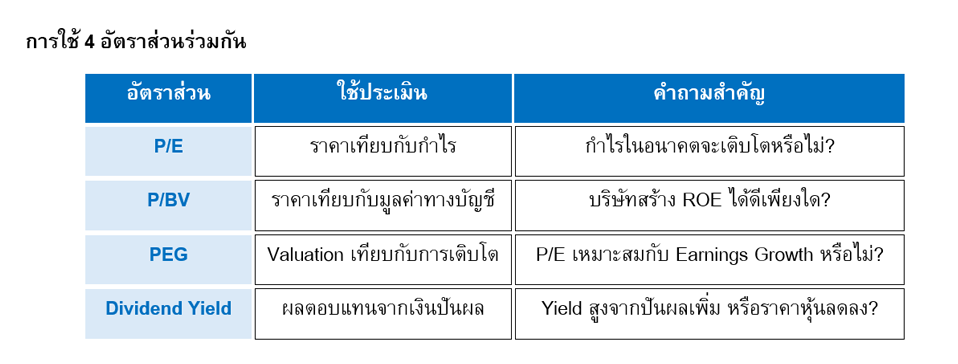
ท้ายที่สุด การสแกนหุ้นด้วย 4 อัตราส่วนไม่ได้มีเป้าหมายเพื่อหาหุ้นที่มี P/E หรือ P/BV ต่ำที่สุด หรือ Dividend Yield สูงที่สุด แต่เป็นการค้นหาหุ้นที่มีความสมดุลระหว่าง Valuation คุณภาพ การเติบโต และผลตอบแทนจากเงินปันผล เพื่อใช้เป็นจุดเริ่มต้นก่อนวิเคราะห์ปัจจัยพื้นฐานในเชิงลึกต่อไป
สรุปศัพท์เทคนิคการลงทุนที่ควรรู้
Value Trap
หุ้นที่ดูเหมือน ถูก จากตัวเลข เช่น P/E หรือ P/BV ต่ำ แต่จริงๆ แล้วอาจถูกเพราะธุรกิจกำลังแย่ กำไรลดลง หรือมีปัญหาระยะยาว ทำให้ราคาหุ้นไม่ฟื้นตามที่คาด
P/E Ratio
ราคาหุ้นเมื่อเทียบกับกำไรต่อหุ้น เช่น P/E 10 เท่า หมายความว่า นักลงทุนจ่ายเงิน 10 บาท เพื่อซื้อกำไร 1 บาท ของบริษัท อย่างไรก็ตาม กำไรที่นำมาใช้ในการคำนวณคือกำไรในอดีตที่บริษัทเคยทำได้ ดังนั้น ตัวเลขนั้นไม่ได้รับประกันว่าบริษัทจะทำกำไรได้เท่าเดิมในอนาคต เช่น ปีที่แล้วบริษัทมีกำไรสูง ทำให้ P/E ดูต่ำและเหมือนหุ้นราคาถูก แต่หากปีหน้ากำไรลดลง P/E ที่แท้จริงเมื่อเทียบกับกำไรข้างหน้าอาจสูงขึ้นและหุ้นอาจไม่ได้ถูกอย่างที่เห็น ดังนั้น การดู P/E ไม่ควรดูแค่ตัวเลขต่ำหรือสูง แต่ต้องดู แนวโน้มกำไรในอนาคตควบคู่กันด้วย
Forward P/E
ราคาหุ้นเมื่อเทียบกับ กำไรที่คาดว่าจะเกิดขึ้นในอนาคต เช่น หุ้นราคา 10 บาท และคาดว่าปีหน้าจะมีกำไร 1 บาทต่อหุ้น จะมี Forward P/E เท่ากับ 10 เท่า นั่นหมายความว่า นักลงทุนจ่ายเงิน 10 บาท เพื่อซื้อกำไรที่คาดว่าจะเกิดขึ้น 1 บาท ในอนาคต Forward P/E จึงเหมาะกับการมองว่า ราคาหุ้นวันนี้แพงหรือถูกเมื่อเทียบกับกำไรข้างหน้า แต่ต้องระวังว่า กำไรดังกล่าวเป็นเพียง ประมาณการ และอาจเปลี่ยนแปลงได้ หากผลประกอบการจริงออกมาดีกว่าหรือแย่กว่าที่ตลาดคาด
P/BV Ratio
ราคาหุ้นเมื่อเทียบกับ มูลค่าทางบัญชีต่อหุ้น โดยมูลค่าทางบัญชีสามารถเข้าใจง่ายๆ ว่า คือ ทรัพย์สินทั้งหมดของบริษัทหักหนี้สินออกแล้ว ส่วนที่เหลือเป็นของผู้ถือหุ้น เช่น P/BV 0.8 เท่า หมายความว่า นักลงทุนจ่ายเงิน 0.80 บาท เพื่อซื้อมูลค่าทางบัญชี 1 บาท ของบริษัท จึงดูเหมือนว่าหุ้นซื้อขายต่ำกว่ามูลค่าทางบัญชี อย่างไรก็ตาม P/BV ต่ำไม่ได้แปลว่าหุ้น ถูกเสมอไป เพราะต้องดูด้วยว่าบริษัทสามารถนำเงินทุนที่มีอยู่ไปสร้างกำไรได้ดีแค่ไหน หากบริษัทมี ROE ต่ำ กำไรไม่โต หรือธุรกิจกำลังแย่ลง หุ้นอาจซื้อขายต่ำกว่า Book Value ได้เป็นเวลานาน
PEG Ratio
อัตราส่วนที่นำ P/E มาเทียบกับอัตราการเติบโตของกำไร เพื่อดูว่าราคาหุ้นเหมาะสมกับการเติบโตหรือไม่ เช่น P/E 20 เท่า และกำไรคาดโต 20% จะมี PEG เท่ากับ 1 เท่า โดยทั่วไป PEG ต่ำอาจดูน่าสนใจ แต่ต้องระวังว่าการเติบโตของกำไรเป็นประมาณการในอนาคตและอาจเปลี่ยนแปลงได้
Yield
ผลตอบแทนที่ได้รับจากการลงทุนเมื่อเทียบกับเงินที่ลงทุน เช่น ลงทุน 100 บาท ได้ผลตอบแทน 5 บาท เท่ากับมี Yield 5% นั่นคือ Yield ยิ่งสูง หมายถึงผลตอบแทนที่ได้รับเมื่อเทียบกับเงินลงทุนยิ่งมาก แต่อย่างไรก็ตามต้องพิจารณาความเสี่ยงควบคู่กันด้วย
Dividend Yield
ผลตอบแทนจาก เงินปันผลเมื่อเทียบกับราคาหุ้น เช่น หุ้นราคา 100 บาท จ่ายปันผล 5 บาทต่อปี จะมี Dividend Yield เท่ากับ 5% Dividend Yield สูงอาจน่าสนใจ แต่ต้องดูว่าบริษัท สามารถจ่ายปันผลได้ต่อเนื่องหรือไม่ ด้วยเช่นกัน
Valuation
การประเมินว่า ราคาหุ้นตอนนี้แพง ถูก หรือเหมาะสมแค่ไหน เมื่อเทียบกับพื้นฐานของบริษัท
โดยทั่วไปมักควบคู่ไปกับอัตราส่วนและข้อมูลทางการเงิน เช่น P/E, P/BV, Dividend Yield รวมถึงเทียบกับอดีตและหุ้นในกลุ่มเดียวกัน
Premium
การที่หุ้นซื้อขายที่ Valuation สูงกว่าค่าอ้างอิง เช่น สูงกว่าค่าเฉลี่ยในอดีตหรือสูงกว่าหุ้นในกลุ่มเดียวกัน เช่น หุ้น A มี P/E 20 เท่า ขณะที่กลุ่มมี P/E 15 เท่า แปลว่าหุ้น A ซื้อขายที่ Premium หรือแพงกว่า อย่างไรก็ตามหุ้นที่มี Premium อาจไม่ได้สะท้อนว่าหุ้นแพงเพียงอย่างเดียว แต่อาจเกิดจากตลาดยอมจ่ายแพงกว่า เพราะมองว่าบริษัทมี การเติบโต คุณภาพ หรือความสามารถทำกำไรที่ดีกว่า
Discount
การที่หุ้นซื้อขายที่ Valuation ต่ำกว่าค่าอ้างอิง เช่น ต่ำกว่าค่าเฉลี่ยในอดีตหรือหุ้นในกลุ่มเดียวกัน
เช่น หุ้น B มี P/E 10 เท่า ขณะที่กลุ่มมี P/E 15 เท่า แปลว่าหุ้น B ซื้อขายที่ Discount หรือถูกกว่า อย่างไรก็ตามหุ้นที่ซื้อขายที่ Discount อาจไม่ได้สะท้อนถูกเพียงอย่างเดียว แต่ก็อาจเกิดจาก แนวโน้มกำไรอ่อนแอ คุณภาพธุรกิจต่ำกว่า หรือมีความเสี่ยงมากกว่า