วางแผนบริหารเงินก้อนหลังเกษียณอย่างไรดี ?
เกษียณแล้วมีเงินก้อน จะบริหารอย่างไรให้เพียงพอใช้ไปได้ตลอดชีวิต? ชวนทำความรู้จักกลยุทธ์ “เงิน 3 กระเป๋า” และแนวทางจัดสรรเงินอย่างเป็นระบบ เพื่อให้เงินก้อนที่มีตอบโจทย์ทั้งการใช้จ่ายในวันนี้ และสร้างความอุ่นใจสำหรับชีวิตยามเกษียณ
การก้าวเข้าสู่วัยเกษียณในยุคปัจจุบันไม่ใช่เรื่องของการ "หยุดทำงานแล้วนั่งรอใช้เงิน" อีกต่อไป ในโลกที่ค่าครองชีพสูงขึ้นและเทคโนโลยีทางการแพทย์ทำให้เรามีอายุยืนยาวถึง 80–90 ปี การวางแผนเกษียณแบบเดิม ๆ จึงอาจไม่เพียงพอที่จะรองรับชีวิตหลังเกษียณที่ยาวนานถึง 20–30 ปีได้อีกต่อไป
คำถามสำคัญที่คนใกล้เกษียณมักตั้งขึ้นคือ “จะจัดการกับเงินก้อนเกษียณอย่างไรดี?” จะเปลี่ยนเงินก้อนนี้ให้กลายเป็นกระแสเงินสดหมุนเวียนสม่ำเสมอคล้ายเงินบำนาญได้อย่างไร โดยที่เงินต้นไม่จม ไม่สูญหาย และยังมีมูลค่าเติบโตชนะเงินเฟ้อ
การบริหารเงินก้อนเกษียณอย่างมีประสิทธิภาพ ต้องเริ่มจากการเข้าใจสถานะภาษีของเงินแต่ละแหล่ง การใช้เครื่องมือลดหย่อนภาษีอย่าง RMF และ ThaiESG จากนั้นนำเงินมาจัดสรรผ่านกลยุทธ์ 3 กระเป๋า เพื่อสร้างกระแสเงินสดควบคู่ไปกับการดูแลสุขภาพเพื่อให้ชีวิตหลังเกษียณมีความสุขอย่างแท้จริง
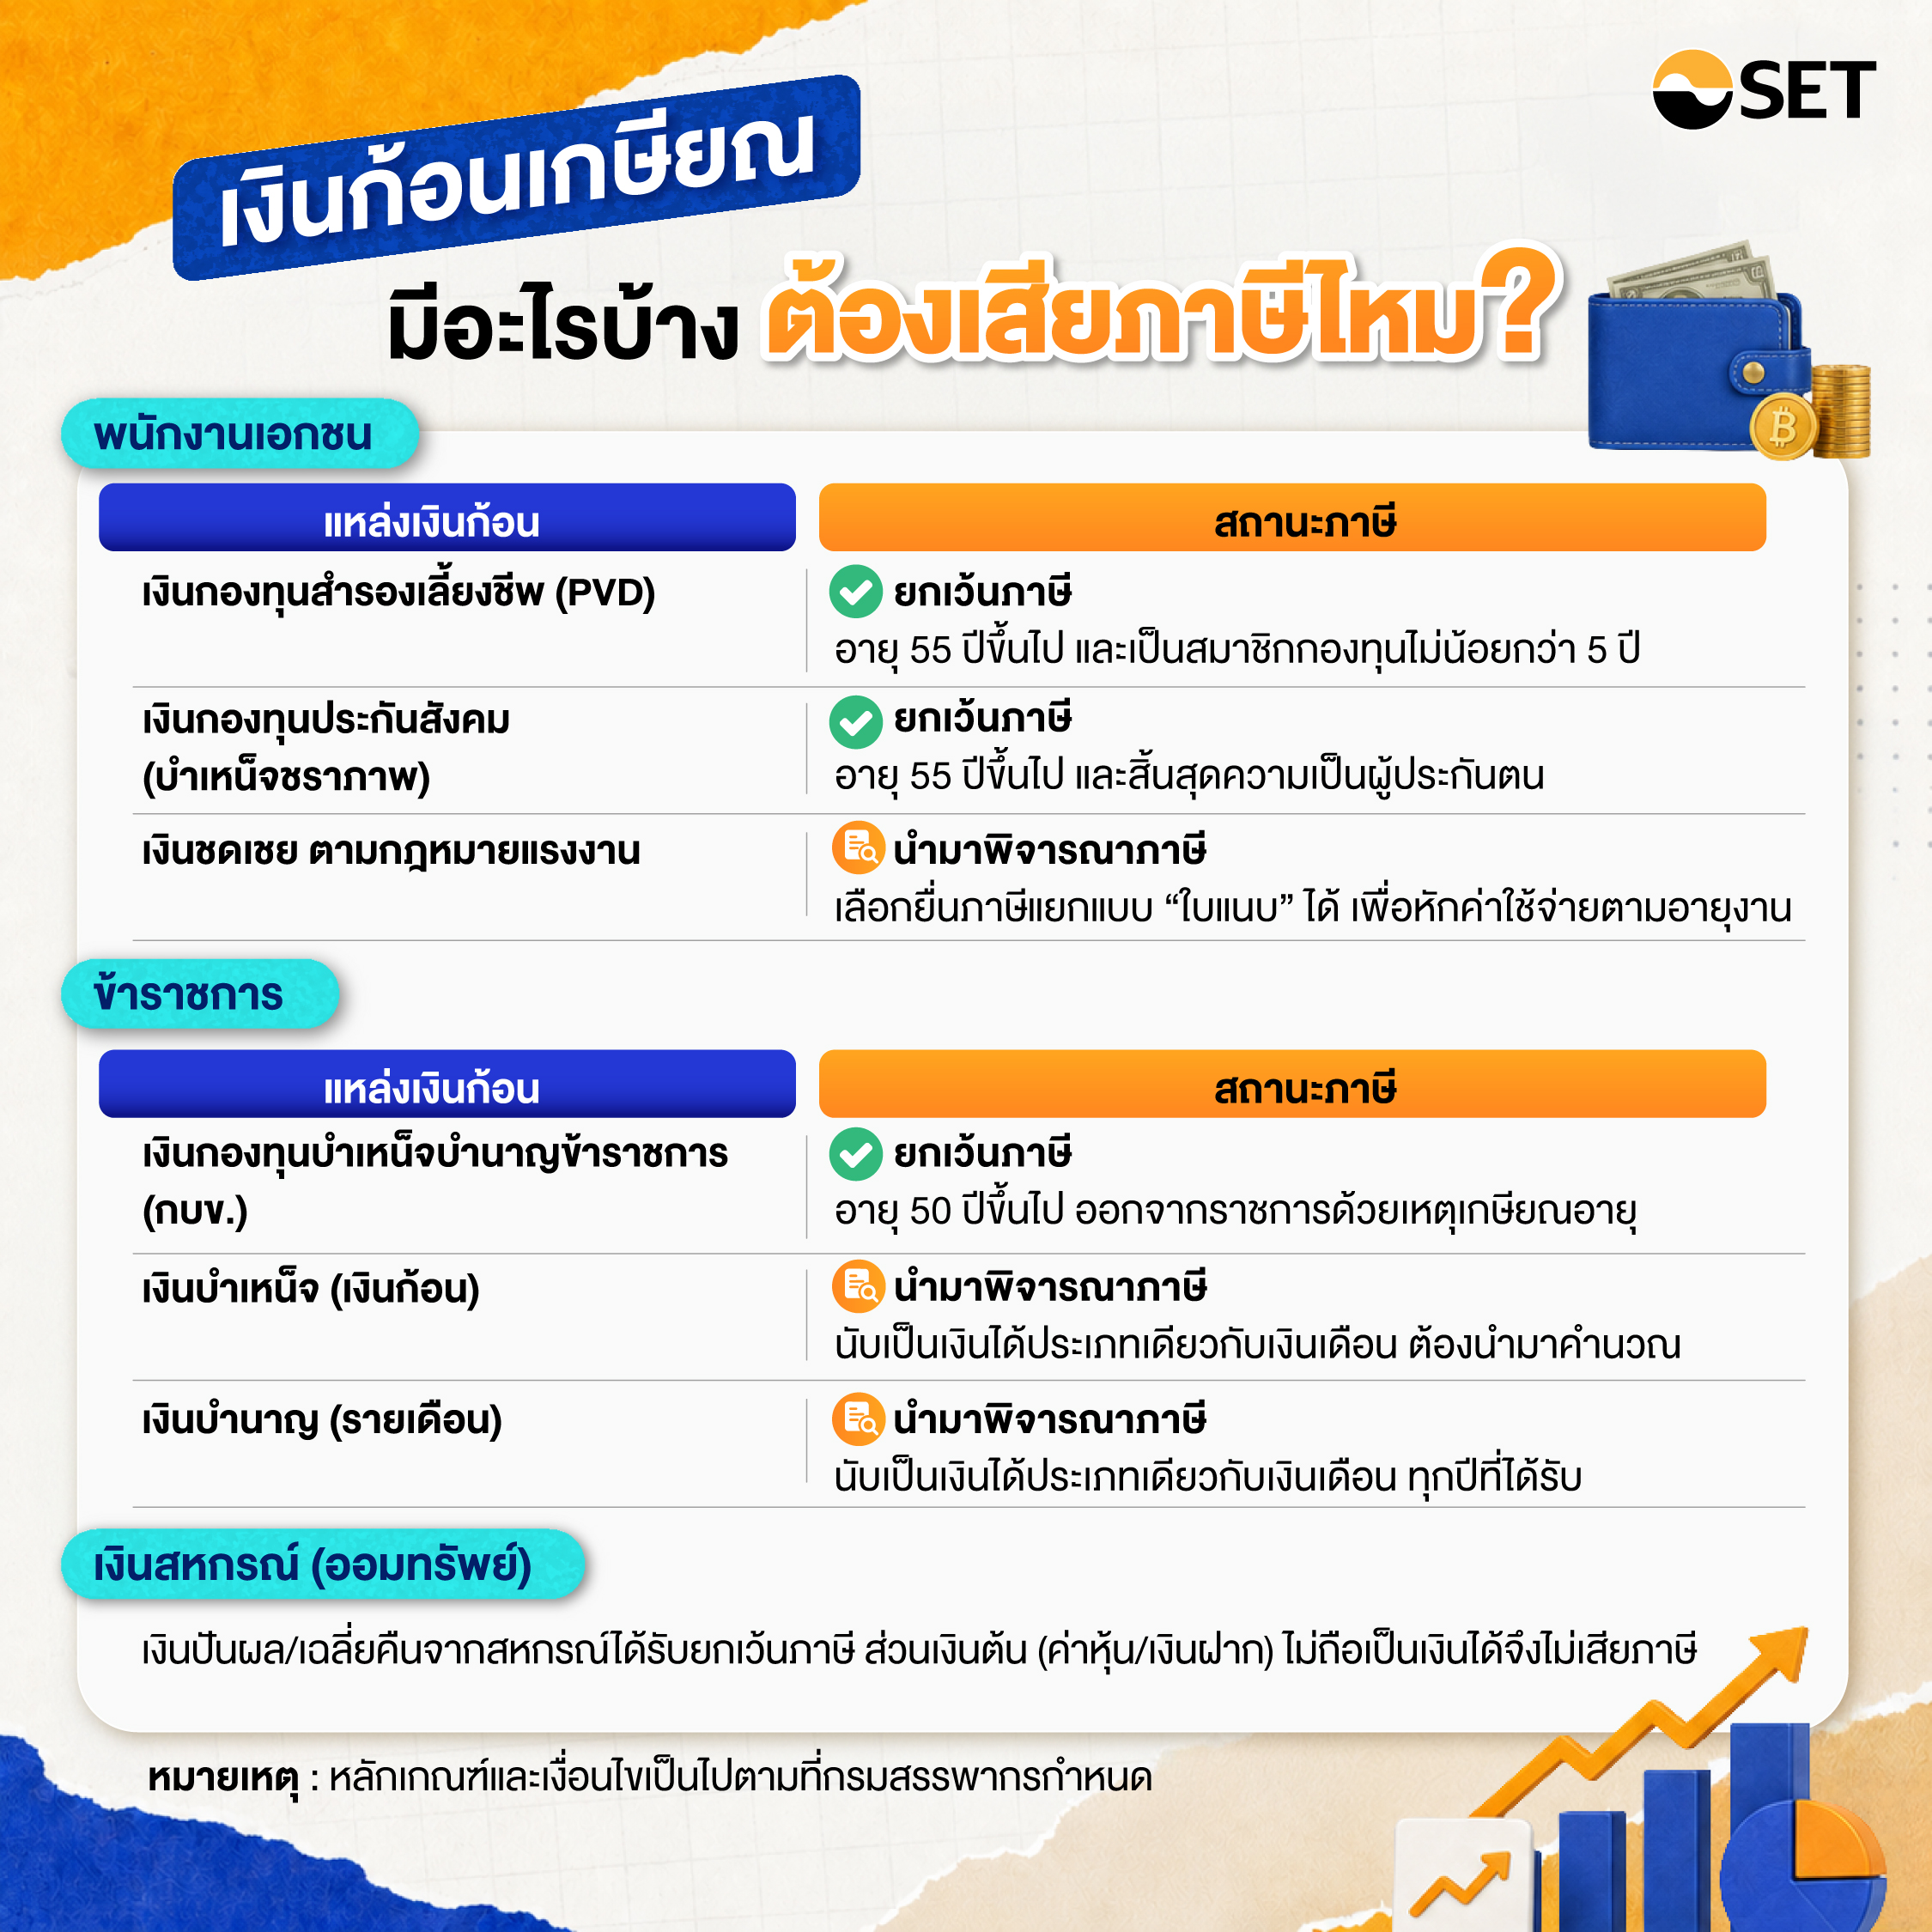
เงินก้อนเกษียณมีอะไรบ้าง ต้องเสียภาษีไหม?
เมื่อถึงวันเกษียณ เงินก้อนที่จะได้รับมาจากหลากหลายแหล่ง ซึ่งมีเงื่อนไขและสถานะทางภาษีที่แตกต่างกัน
พนักงานเอกชน:
- เงินกองทุนสำรองเลี้ยงชีพ (PVD): เงินทั้ง 4 ส่วน (เงินสะสม, เงินสมทบ, ผลประโยชน์เงินสะสม, ผลประโยชน์เงินสมทบ) จะได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาเต็มจำนวน เมื่อออกจากงานพร้อมกับลาออกจากกองทุน โดยมีอายุครบ 55 ปีบริบูรณ์ขึ้นไป และเป็นสมาชิกกองทุนมาไม่น้อยกว่า 5 ปี
ทางเลือกบริหารเงินก้อนนี้:
- คงเงินไว้ใน PVD เดิม - เงินลงทุนได้รับการบริหารต่อโดยมืออาชีพตามแผนเดิม แต่มีค่าธรรมเนียมคงเงินรายปี (ขึ้นอยู่กับนโยบายของกองทุนนายจ้างเดิม) และนโยบายลงทุนจำกัดเฉพาะแผนที่บริษัทมีให้
- ทยอยถอนเป็นรายงวด - ช่วยควบคุมค่าใช้จ่าย ไม่ให้เงินก้อนหลุดออกมาใช้หมดในคราวเดียว เงินส่วนที่เหลือสร้างผลตอบแทนต่อได้ แต่มีค่าธรรมเนียมตามจำนวนครั้งที่ถอน และต้องตรวจสอบว่าข้อบังคับกองทุนของบริษัทนายจ้างเดิมรองรับทางเลือกนี้หรือไม่
- โอนย้ายไป RMF for PVD - ไม่มีค่าธรรมเนียมคงเงินรายปี เปลี่ยนนโยบายการลงทุนได้หลากหลายกว่าเดิม แต่ต้องโอนเข้ากองทุน RMF ประเภทที่รองรับ PVD เท่านั้น และมีค่าธรรมเนียมการจัดการกองทุนตามปกติของกองทุนรวม
- ถอนเงินทั้งหมดออกมาบริหารเอง - ได้รับเงินก้อนใหญ่ทันที มีอิสระเต็มที่ในการนำเงินไปใช้จ่ายหรือจัดพอร์ตลงทุนเอง แต่เสี่ยงต่อการใช้เงินหมดไวหากขาดวินัย
- เงินชราภาพจากกองทุนประกันสังคม: สำหรับผู้ประกันตนตามมาตรา 33 เมื่อมีอายุครบ 55 ปีบริบูรณ์และสิ้นสุดความเป็นผู้ประกันตน จะมีสิทธิได้รับประโยชน์ทดแทนกรณีชราภาพ โดยผู้ที่ส่งเงินสมทบกรณีชราภาพ ไม่ครบ 180 เดือน จะได้รับ บำเหน็จชราภาพเป็นเงินก้อน ส่วนผู้ที่ส่งเงินสมทบ ครบ 180 เดือนขึ้นไป จะได้รับ บำนาญชราภาพเป็นรายเดือน ตามหลักเกณฑ์ของสำนักงานประกันสังคม โดย ทั้งบำเหน็จและบำนาญชราภาพได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา ตามมาตรา 42(25) แห่งประมวลรัษฎากร
- เงินชดเชยตามกฎหมายแรงงาน: เงินก้อนที่นายจ้างต้องจ่ายให้เมื่อพนักงานเกษียณอายุตามเกณฑ์ โดยจำนวนเงินจะเพิ่มขึ้นเป็นขั้นบันไดตามอายุงาน และจะได้รับสูงสุดเท่ากับค่าจ้าง 400 วันสุดท้าย สำหรับผู้ที่มีอายุงานครบ 20 ปีขึ้นไป
เงินส่วนนี้ต้องนำมาคำนวณเสียภาษีเต็มจำนวน แต่มีสิทธิพิเศษคือ หากมีอายุงานตั้งแต่ 5 ปีขึ้นไป สามารถเลือก "แยกยื่นภาษีโดยใช้ใบแนบ" ต่างหากได้ โดยไม่ต้องนำไปรวมกับรายได้ประจำปี ซึ่งจะช่วยหักค่าใช้จ่ายตามอายุงานและประหยัดภาษีลงได้
ข้าราชการ:
- เงินกองทุนบำเหน็จบำนาญข้าราชการ (กบข.): เงินก้อนจาก กบข. ทั้งหมด (เงินสะสม, เงินสมทบ, เงินชดเชย, เงินประเดิม, ผลประโยชน์) จะได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาเต็มจำนวน เมื่อออกจากราชการด้วยเหตุเกษียณอายุ หรือเหตุสูงอายุ (อายุครบ 50 ปีบริบูรณ์ขึ้นไป)
ทางเลือกบริหารเงินก้อนนี้:- คงเงินไว้ใน กบข. (ออมต่อ) - ให้มืออาชีพบริหารต่อโดยไม่มีค่าธรรมเนียมการคงเงินรายปี แต่ต้องมียอดเงินในบัญชีไม่ต่ำกว่า 35,000 บาท ณ วันที่แจ้งความประสงค์
- ทยอยถอนเป็นรายงวด - เลือกรับเงินคืนเป็นรายเดือน / ไตรมาส / ปี ได้ตามใช้จ่าย เงินส่วนที่เหลือยังสร้างผลตอบแทนต่อได้โดยไม่มีค่าธรรมเนียมถอน (มีเพียงค่าธรรมเนียมโอนเงินธนาคาร)
- ขอรับเงินบางส่วน ที่เหลือให้ กบข. บริหารต่อ - ได้รับเงินก้อนแรกไปจัดการภาระจำเป็น ส่วนที่เหลือฝาก กบข. บริหารต่อเพื่อสร้างดอกผล และสามารถปรับเปลี่ยนรูปแบบการถอนได้ปีละ 2 ครั้ง
- ถอนเงินทั้งหมด - รับเงินก้อนใหญ่ทันที เพื่ออิสระในการเคลียร์หนี้หรือลงทุนภายนอก แต่ต้องวางแผนให้ดีเพื่อป้องกันความเสี่ยงเงินหมดก่อนเวลา
- คงเงินไว้ใน กบข. (ออมต่อ) - ให้มืออาชีพบริหารต่อโดยไม่มีค่าธรรมเนียมการคงเงินรายปี แต่ต้องมียอดเงินในบัญชีไม่ต่ำกว่า 35,000 บาท ณ วันที่แจ้งความประสงค์
- เงินบำเหน็จข้าราชการ (เงินก้อน): ผู้ที่เลือก “รับเงินก้อนแทนบำนาญ” จะได้รับเงินบำเหน็จจากกรมบัญชีกลาง ซึ่งถือเป็นเงินได้ตามมาตรา 40(1) และต้องนำมาพิจารณาภาษี ทั้งนี้ หากมีอายุราชการตั้งแต่ 5 ปีขึ้นไป และเข้าเงื่อนไขตามกฎหมาย สามารถเลือก แยกคำนวณภาษี ได้ โดยไม่ต้องนำเงินก้อนนี้ไปรวมคำนวณกับเงินได้อื่น
- เงินบำนาญข้าราชการ (รายเดือน): ผู้ที่เลือก “รับเงินรายเดือนต่อเนื่อง” จะได้รับเงินบำนาญจากกรมบัญชีกลาง ซึ่งถือเป็นเงินได้ตามมาตรา 40(1) และต้องนำมาพิจารณาภาษี โดยต้องนำไปรวมคำนวณภาษีร่วมกับเงินได้อื่นประจำปีตามปกติ ทั้งนี้ เมื่อผู้รับบำนาญมีอายุครบ 65 ปีบริบูรณ์ และเข้าเกณฑ์ตามที่กฎหมายกำหนด จะได้รับสิทธิยกเว้นภาษีสำหรับเงินได้จำนวน 190,000 บาทแรกของปี
เงินสหกรณ์ออมทรัพย์:
- เงินปันผลและเงินเฉลี่ยคืนจากสหกรณ์: ผลตอบแทนรายปีที่สมาชิกได้รับจากสหกรณ์ ส่วนนี้ได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาตามที่กฎหมายกำหนด
- เงินต้น (เรือนหุ้นและเงินฝากสหกรณ์): เงินต้นที่ได้รับคืน เช่น ค่าหุ้นเมื่อออกจากการเป็นสมาชิกสหกรณ์ ไม่ถือเป็นเงินได้พึงประเมิน จึงไม่ต้องนำมาคำนวณภาษีเงินได้บุคคลธรรมดา
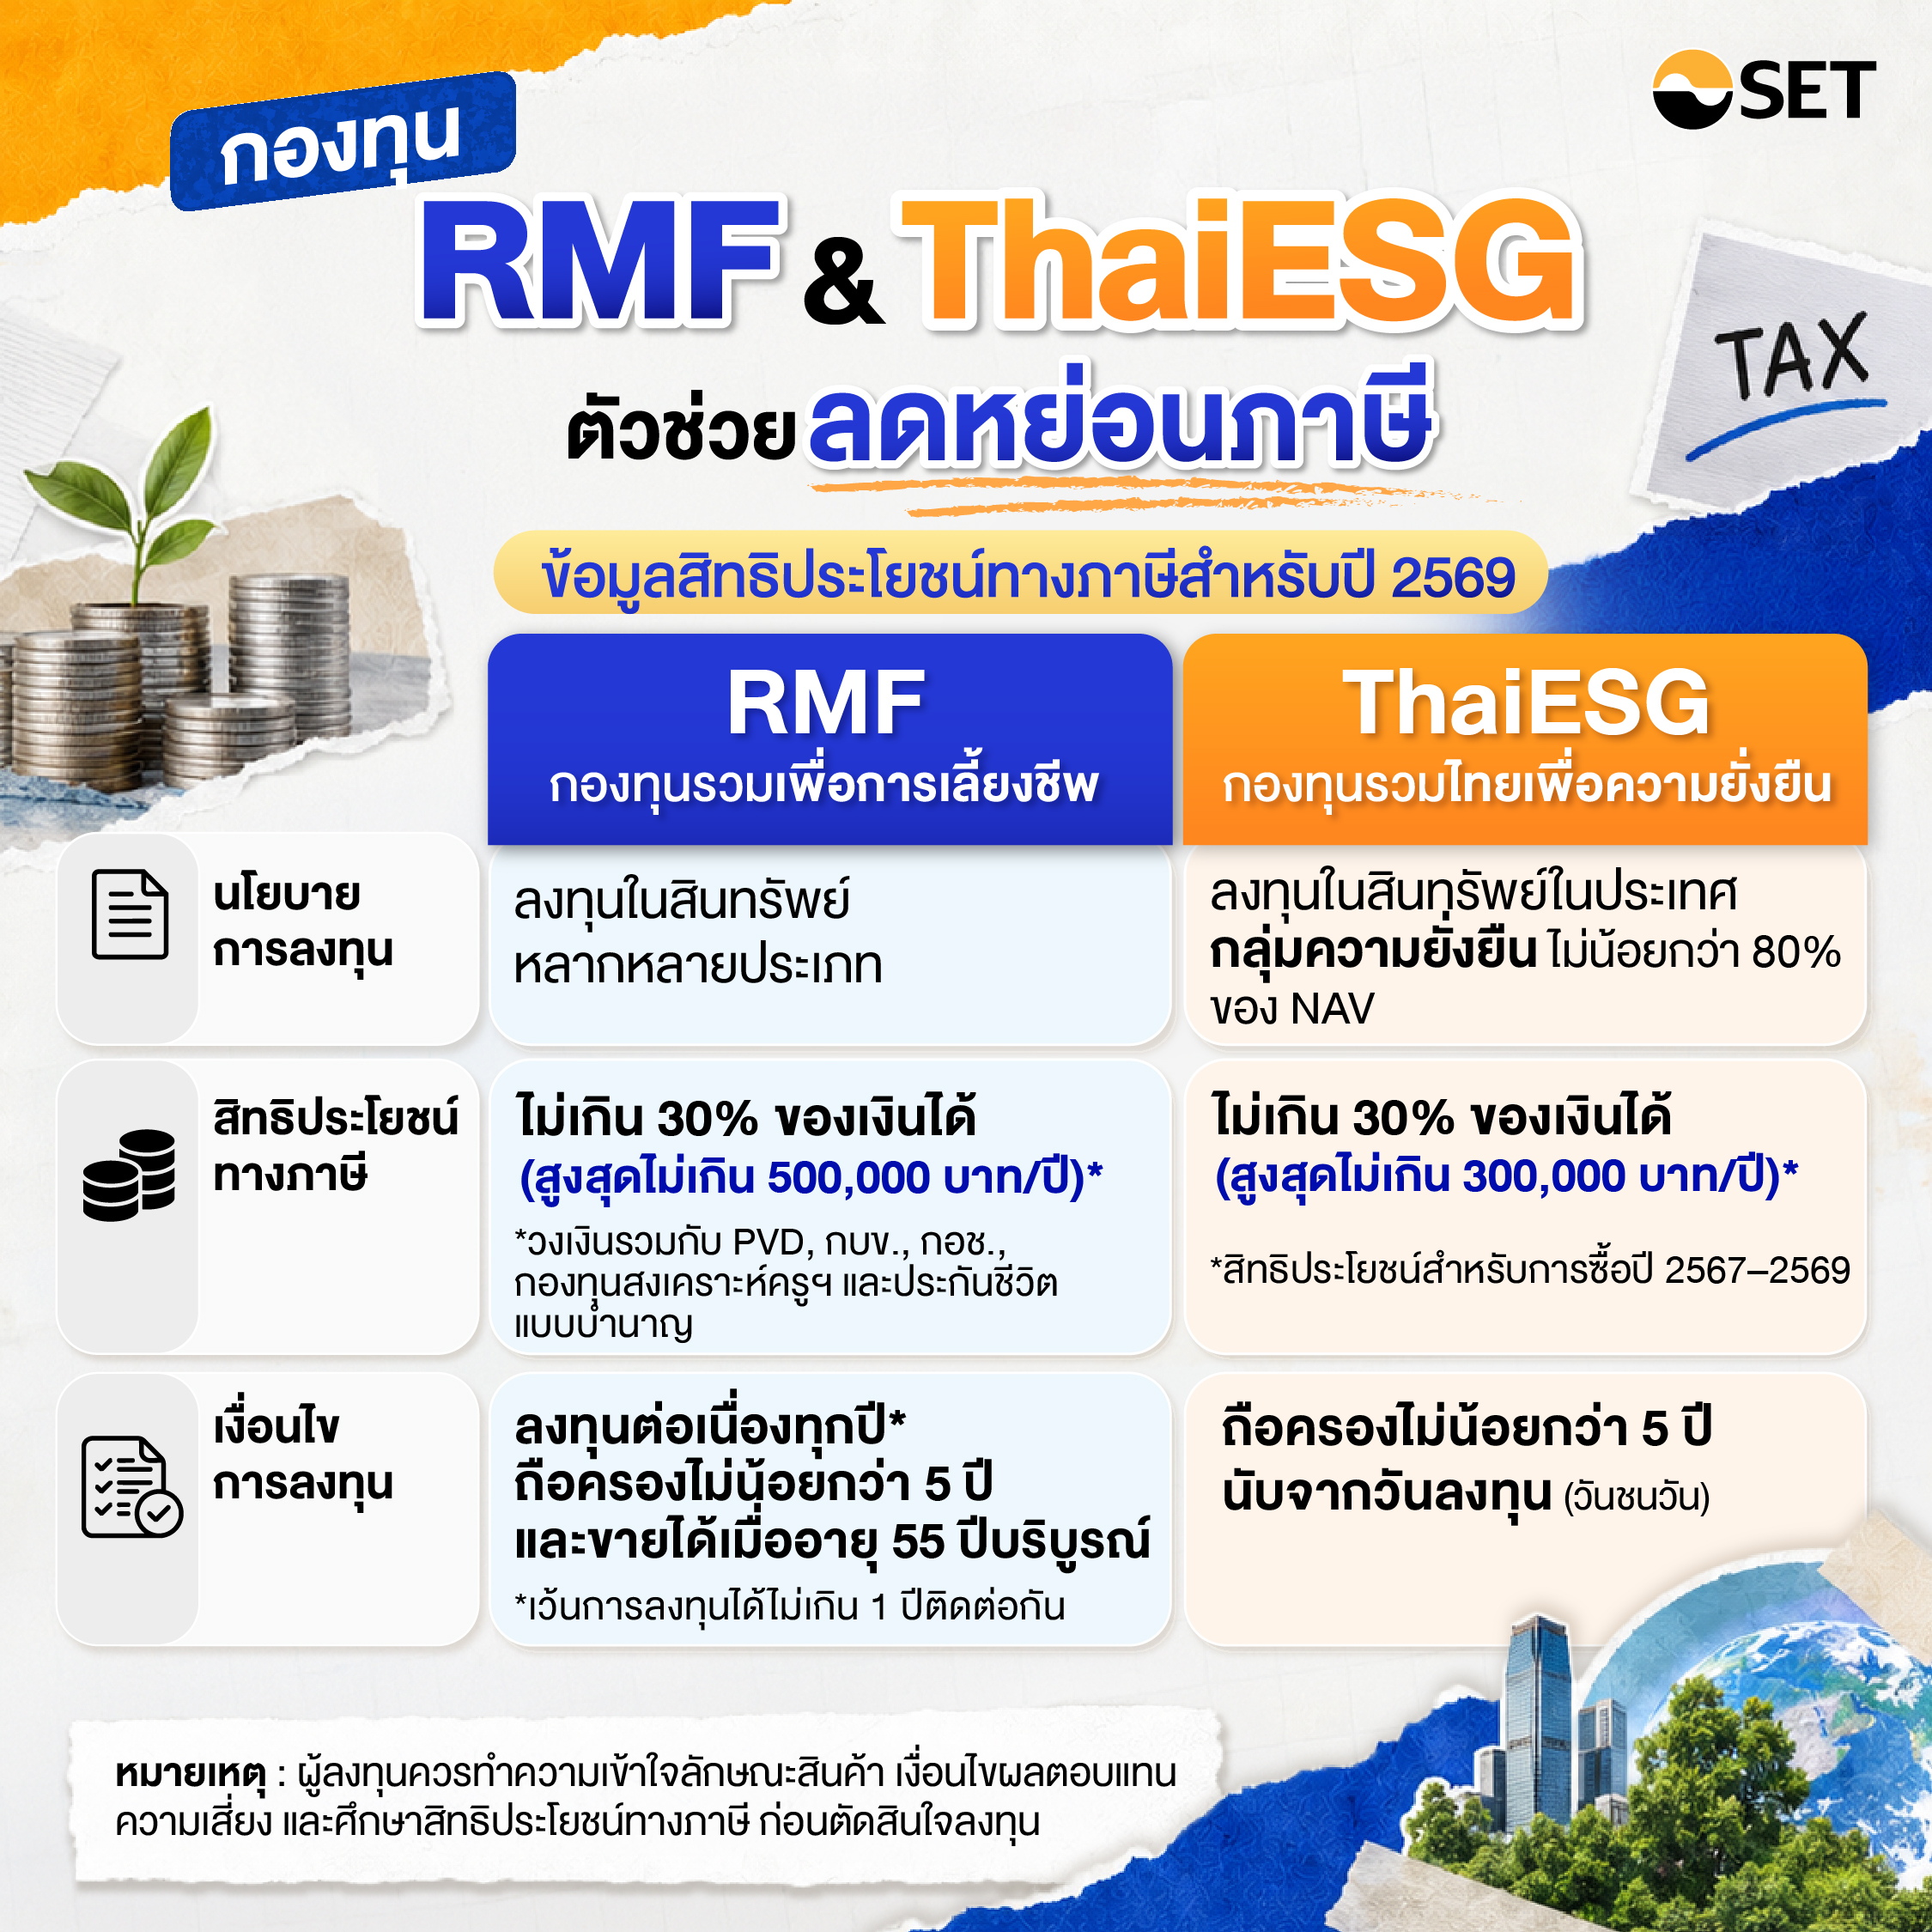
กองทุน RMF & ThaiESG ตัวช่วยประหยัดภาษี
เงินเกษียณบางประเภทต้องนำมาคำนวณภาษี การวางแผนลงทุนใน RMF และ ThaiESG จึงเป็นอีกทางเลือกในการใช้สิทธิลดหย่อนภาษีตามเงื่อนไขที่กำหนด พร้อมช่วยวางแผนการเงินในระยะยาว
กองทุนรวมเพื่อการเลี้ยงชีพ (RMF - Retirement Mutual Fund)
กองทุนที่ส่งเสริมการออมเพื่อวัยเกษียณ มีนโยบายการลงทุนหลากหลาย ตั้งแต่ความเสี่ยงต่ำ เช่น ตลาดเงินและตราสารหนี้ ไปจนถึงความเสี่ยงสูง เช่น หุ้นไทย หุ้นต่างประเทศ ทองคำ และอสังหาริมทรัพย์
- สิทธิประโยชน์ทางภาษี:
- ลดหย่อนภาษีได้สูงสุด 30% ของเงินได้พึงประเมิน และไม่เกิน 500,000 บาท โดยเป็นวงเงินที่นับรวมกับกองทุนสำรองเลี้ยงชีพ (PVD), กบข., ประกันชีวิตแบบบำนาญ และกองทุนเพื่อการเกษียณอื่น
- เงื่อนไขการลงทุน:
- ต้องลงทุนต่อเนื่องทุกปี (เว้นได้ไม่เกิน 1 ปีติดต่อกัน)
- กรณีหลังเกษียณ หากยังมีรายได้ที่ต้องเสียภาษี ก็สามารถลงทุนต่อเนื่องเพื่อใช้สิทธิลดหย่อนได้
- ขายคืนได้โดยไม่ผิดเงื่อนไขภาษี เมื่ออายุครบ 55 ปีบริบูรณ์ และลงทุนมาแล้วไม่น้อยกว่า 5 ปีเต็ม (นับแบบวันชนวันจากวันซื้อครั้งแรก)
กองทุนที่เน้นลงทุนในสินทรัพย์ภายในประเทศไทย ทั้งหุ้นไทยและตราสารหนี้ไทยของบริษัทที่ให้ความสำคัญกับการดำเนินธุรกิจตามหลัก ESG ซึ่งครอบคลุมด้านสิ่งแวดล้อม (Environmental) สังคม (Social) และบรรษัทภิบาล (Governance) โดยลงทุนในสินทรัพย์ดังกล่าวไม่น้อยกว่า 80% ของมูลค่าทรัพย์สินสุทธิ
- สิทธิประโยชน์ทางภาษี*:
- ลดหย่อนภาษีได้สูงสุด 30% ของเงินได้พึงประเมิน และไม่เกิน 300,000 บาท โดยเป็นวงเงินที่แยกออกจากวงเงินเพื่อการเกษียณอื่น ๆ
- เงื่อนไขการลงทุน*:
- ลงทุนปีไหนก็สามารถใช้สิทธิลดหย่อนภาษีได้ในปีนั้น
- ขายคืนได้โดยไม่ผิดเงื่อนไขภาษี เมื่อลงทุนมาแล้วไม่น้อยกว่า 5 ปีเต็ม (นับแบบวันชนวันจากวันซื้อครั้งแรก)
การสับเปลี่ยนกองทุนระหว่างการถือครอง ในระหว่างที่ถือครองกองทุน RMF หรือ ThaiESG เพื่อให้ครบตามเงื่อนไขภาษี สามารถทำการสับเปลี่ยนย้ายเงินระหว่างกองทุนภายในประเภทเดียวกันได้ เช่น RMF ไป RMF หรือ ThaiESG ไป ThaiESG เพื่อปรับเปลี่ยนนโยบายการลงทุนตามความเหมาะสมของสภาวะตลาด โดยไม่ถือว่าเป็นการผิดเงื่อนไขทางภาษี
*หมายเหตุ: ตั้งแต่ปี 2570 เป็นต้นไป เงื่อนไขด้านสิทธิประโยชน์และระยะเวลาการถือครองของกองทุน ThaiESG จะเปลี่ยนแปลงตามหลักเกณฑ์ที่กฎหมายกำหนด
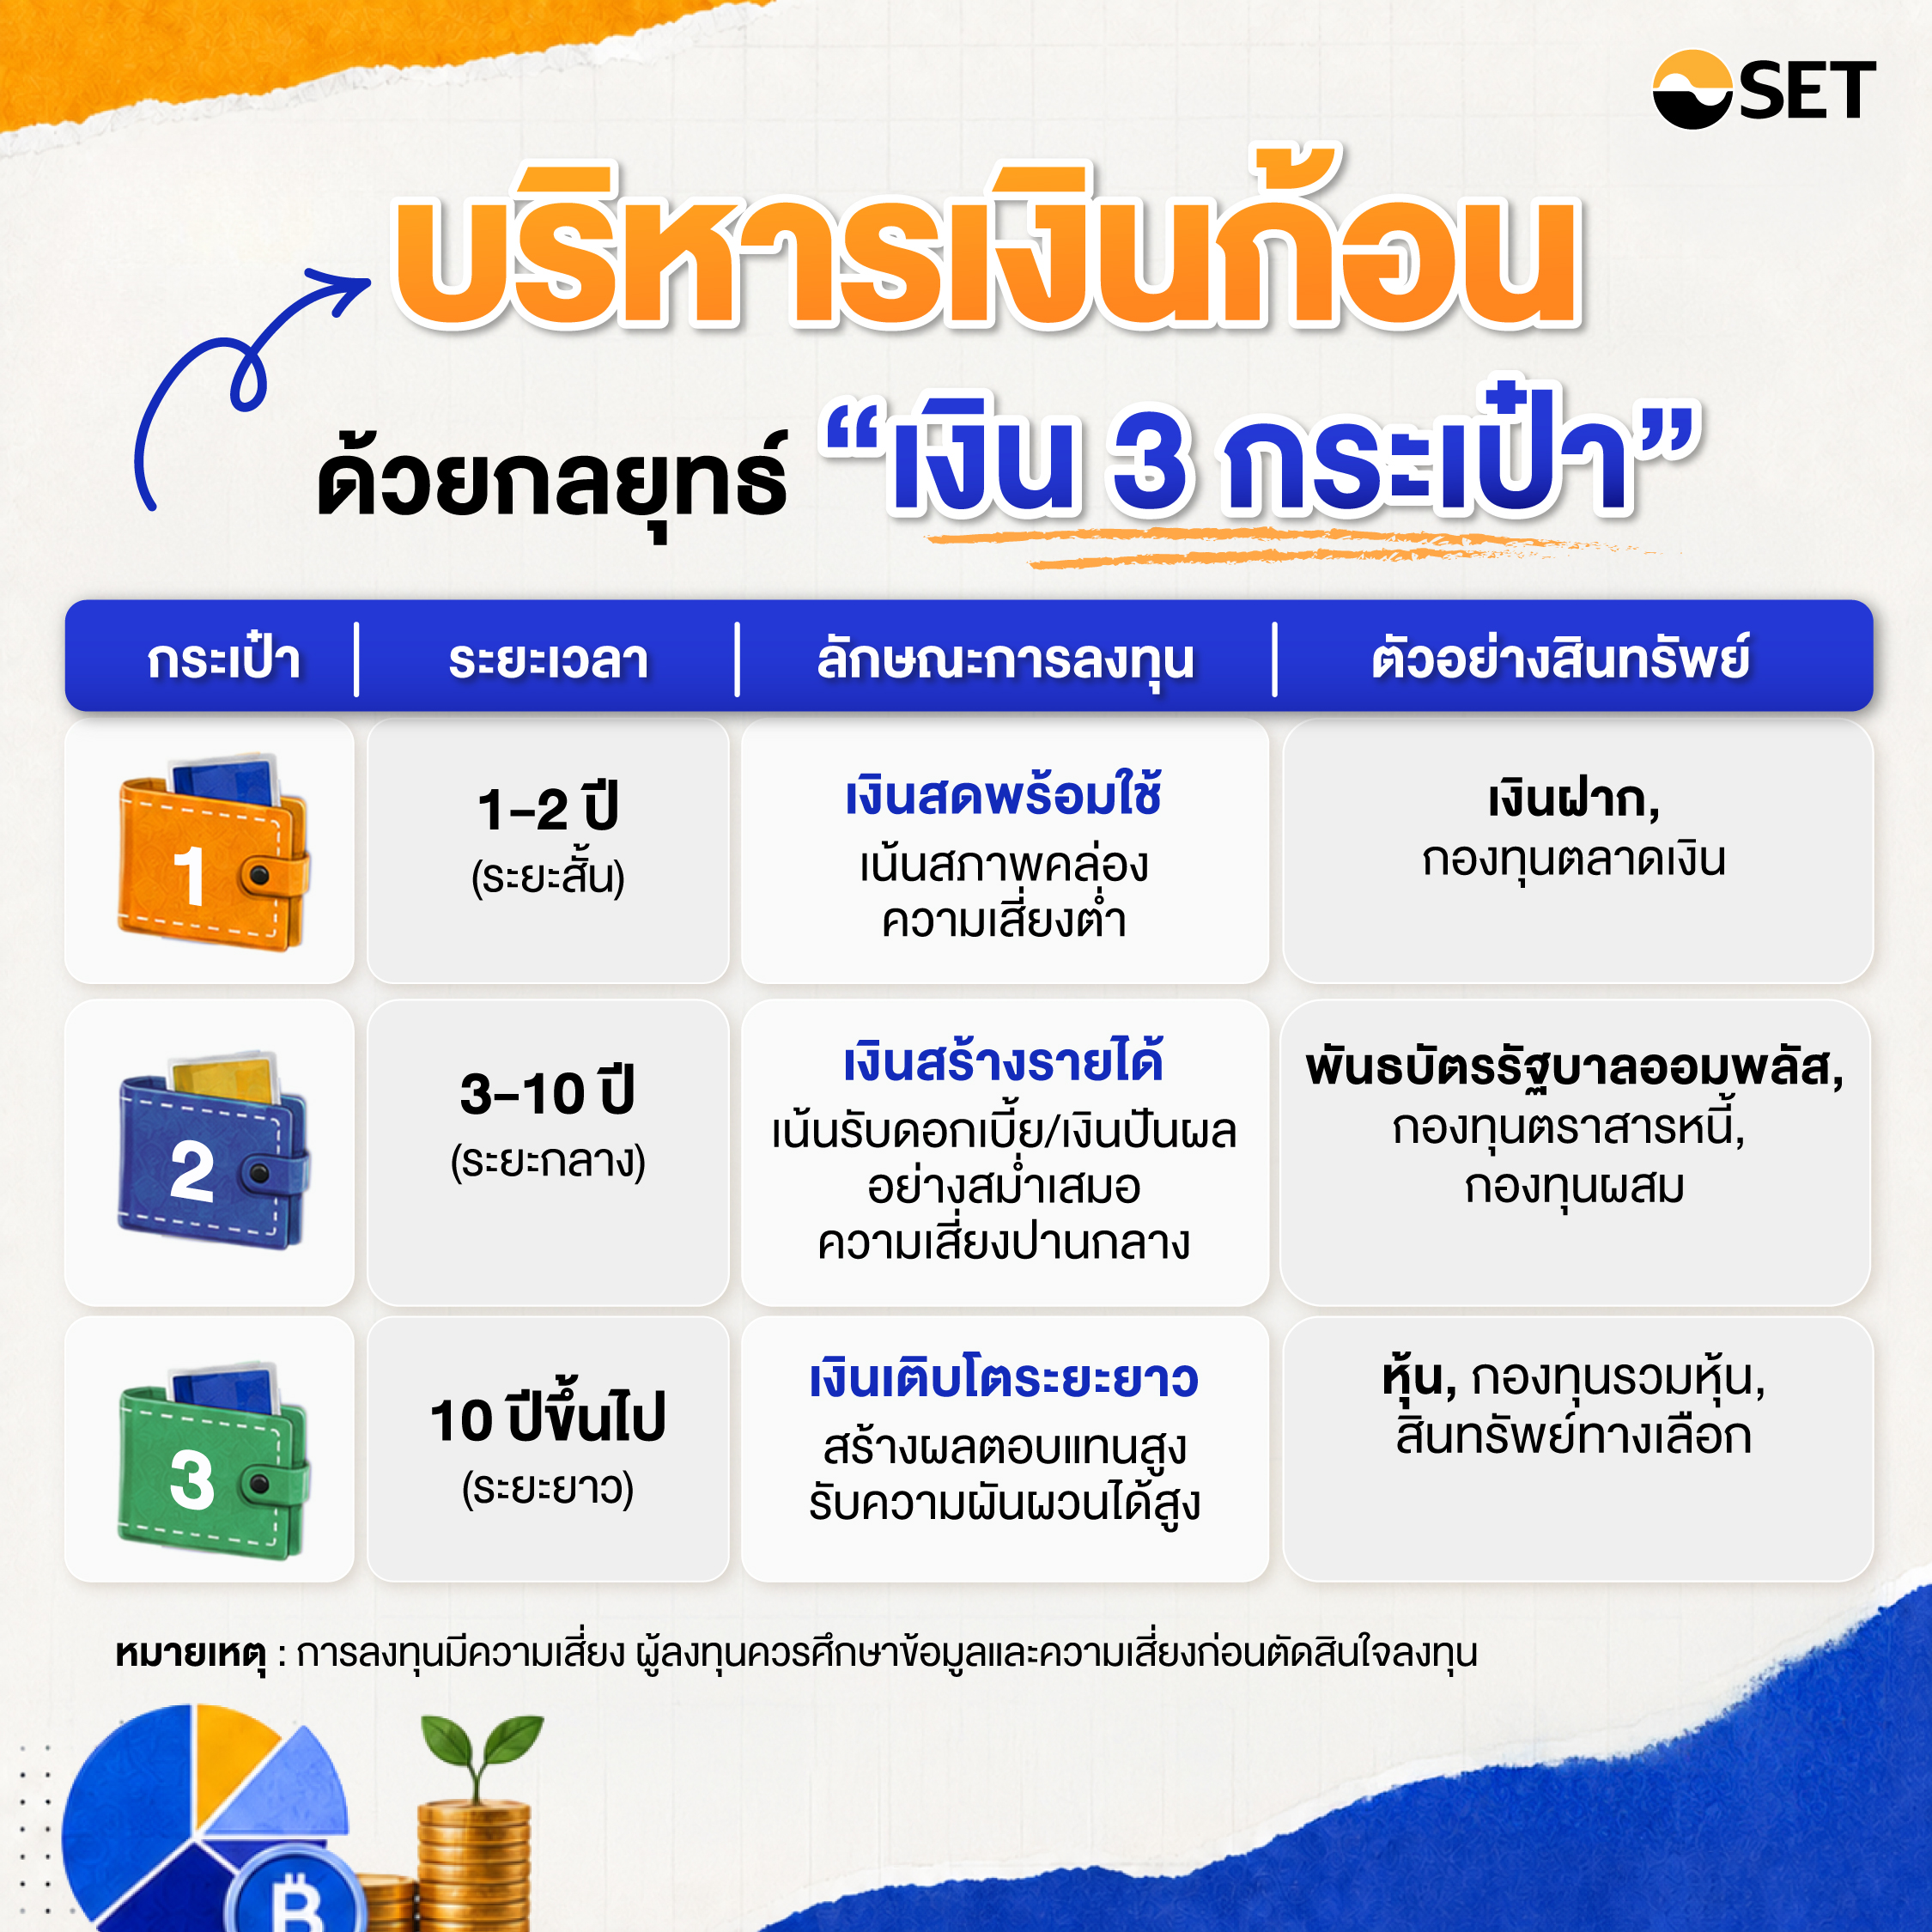
จัดสรรเงินก้อนหลังเกษียณด้วยกลยุทธ์ “เงิน 3 กระเป๋า”
หัวใจสำคัญของการบริหารเงินหลังเกษียณ คือ การจัดสรรเงินลงทุนให้สอดคล้องกับ ระยะเวลาที่คาดว่าจะนำเงินออกมาใช้และเป้าหมายทางการเงิน เพื่อให้มีเงินเพียงพอสำหรับค่าใช้จ่ายระยะสั้น ขณะเดียวกันก็ยังเปิดโอกาสให้เงินส่วนที่ยังไม่จำเป็นต้องใช้เติบโตในระยะยาว
แนวทางหนึ่งที่นำมาใช้ได้คือ “Bucket Strategy” หรือกลยุทธ์การแบ่งเงินเป็นกระเป๋าตามช่วงเวลา ซึ่งต่อยอดจากแนวคิดของ Harold Evensky นักวางแผนการเงินชาวอเมริกัน โดยแบ่งเงินออกเป็นส่วน ๆ ตามระยะเวลาที่คาดว่าจะนำมาใช้ และเลือกสินทรัพย์ให้เหมาะสมกับวัตถุประสงค์และระดับความเสี่ยงของแต่ละกระเป๋า
๐ กระเป๋าที่ 1: เงินสำหรับค่าใช้จ่ายระยะสั้น (กรอบเวลา 1–2 ปี)
เป็นเงินที่เตรียมไว้สำหรับค่าใช้จ่ายในช่วง 1–2 ปีแรกหลังเกษียณ จึงควรให้ความสำคัญกับ สภาพคล่องและการรักษาเงินต้น มากกว่าการมุ่งหวังผลตอบแทน โดยเลือกสินทรัพย์ที่มีความเสี่ยงและความผันผวนต่ำ เช่น เงินฝากออมทรัพย์ เงินฝากประจำระยะสั้น หรือกองทุนรวมตลาดเงิน ทั้งนี้ ควรพิจารณาค่าใช้จ่ายที่คาดว่าจะเกิดขึ้นจริง รวมถึงรายได้ประจำอื่น ๆ ที่มีอยู่แล้ว เช่น บำนาญ ก่อนกำหนดจำนวนเงินที่ต้องสำรองไว้
๐ กระเป๋าที่ 2: เงินสำหรับระยะกลาง (กรอบเวลา 3–10 ปี)
เป็นเงินที่ยังไม่จำเป็นต้องใช้ในทันที จึงสามารถนำไปลงทุนในสินทรัพย์ที่มีโอกาสสร้างรายได้และผลตอบแทนในระยะกลาง โดยควรคำนึงถึงความเสี่ยงและความผันผวนให้เหมาะสมกับระยะเวลาการลงทุน ตัวอย่างสินทรัพย์ ได้แก่ พันธบัตรรัฐบาล พันธบัตรออมทรัพย์ หุ้นกู้ภาคเอกชนที่มีอันดับความน่าเชื่อถือระดับ Investment Grade กองทุนรวมตราสารหนี้ หรือกองทุนรวมผสม ทั้งนี้ สินทรัพย์เหล่านี้ยังมีความเสี่ยงด้านเครดิต อัตราดอกเบี้ย และความผันผวนของราคา จึงควรเลือกให้เหมาะสมกับระดับความเสี่ยงที่ผู้ลงทุนยอมรับได้
ตัวอย่าง อัตราดอกเบี้ยของ “พันธบัตรรัฐบาลออมพลัส” รุ่นที่ 1 และรุ่นที่ 2
- อายุ 3 ปี: อัตราดอกเบี้ยคงที่ 1.80% ต่อปี
- อายุ 10 ปี: อัตราดอกเบี้ยคงที่ 2.80% ต่อปี
๐ กระเป๋าที่ 3: เงินลงทุนระยะยาว (กรอบเวลา 10 ปีขึ้นไป)
เป็นเงินส่วนที่ยังไม่มีแผนจะนำมาใช้ในระยะยาว จึงสามารถรับความผันผวนของตลาดได้มากขึ้น เพื่อเปิดโอกาสให้เงินเติบโตและช่วยรองรับความต้องการใช้เงินในช่วงหลังของวัยเกษียณ โดยอาจลงทุนในสินทรัพย์ที่มีศักยภาพในการเติบโตระยะยาว เช่น หุ้นหรือกองทุนรวมที่ลงทุนในหุ้น ทั้งนี้ ควรกระจายการลงทุนให้เหมาะสมกับระดับความเสี่ยงและระยะเวลาการลงทุน
แนวคิดสำคัญของกลยุทธ์นี้ไม่ใช่การรับประกันผลตอบแทนหรือการหลีกเลี่ยงความเสี่ยงจากการลงทุนทั้งหมด แต่เป็นการจัดเงินให้เหมาะกับช่วงเวลาที่จะนำมาใช้ เพื่อให้เงินสำหรับค่าใช้จ่ายระยะสั้นไม่ต้องเผชิญกับความผันผวนของสินทรัพย์ระยะยาวมากเกินไป ขณะที่เงินที่ยังไม่จำเป็นต้องใช้ในระยะใกล้สามารถลงทุนเพื่อสร้างโอกาสเติบโตในระยะยาวได้
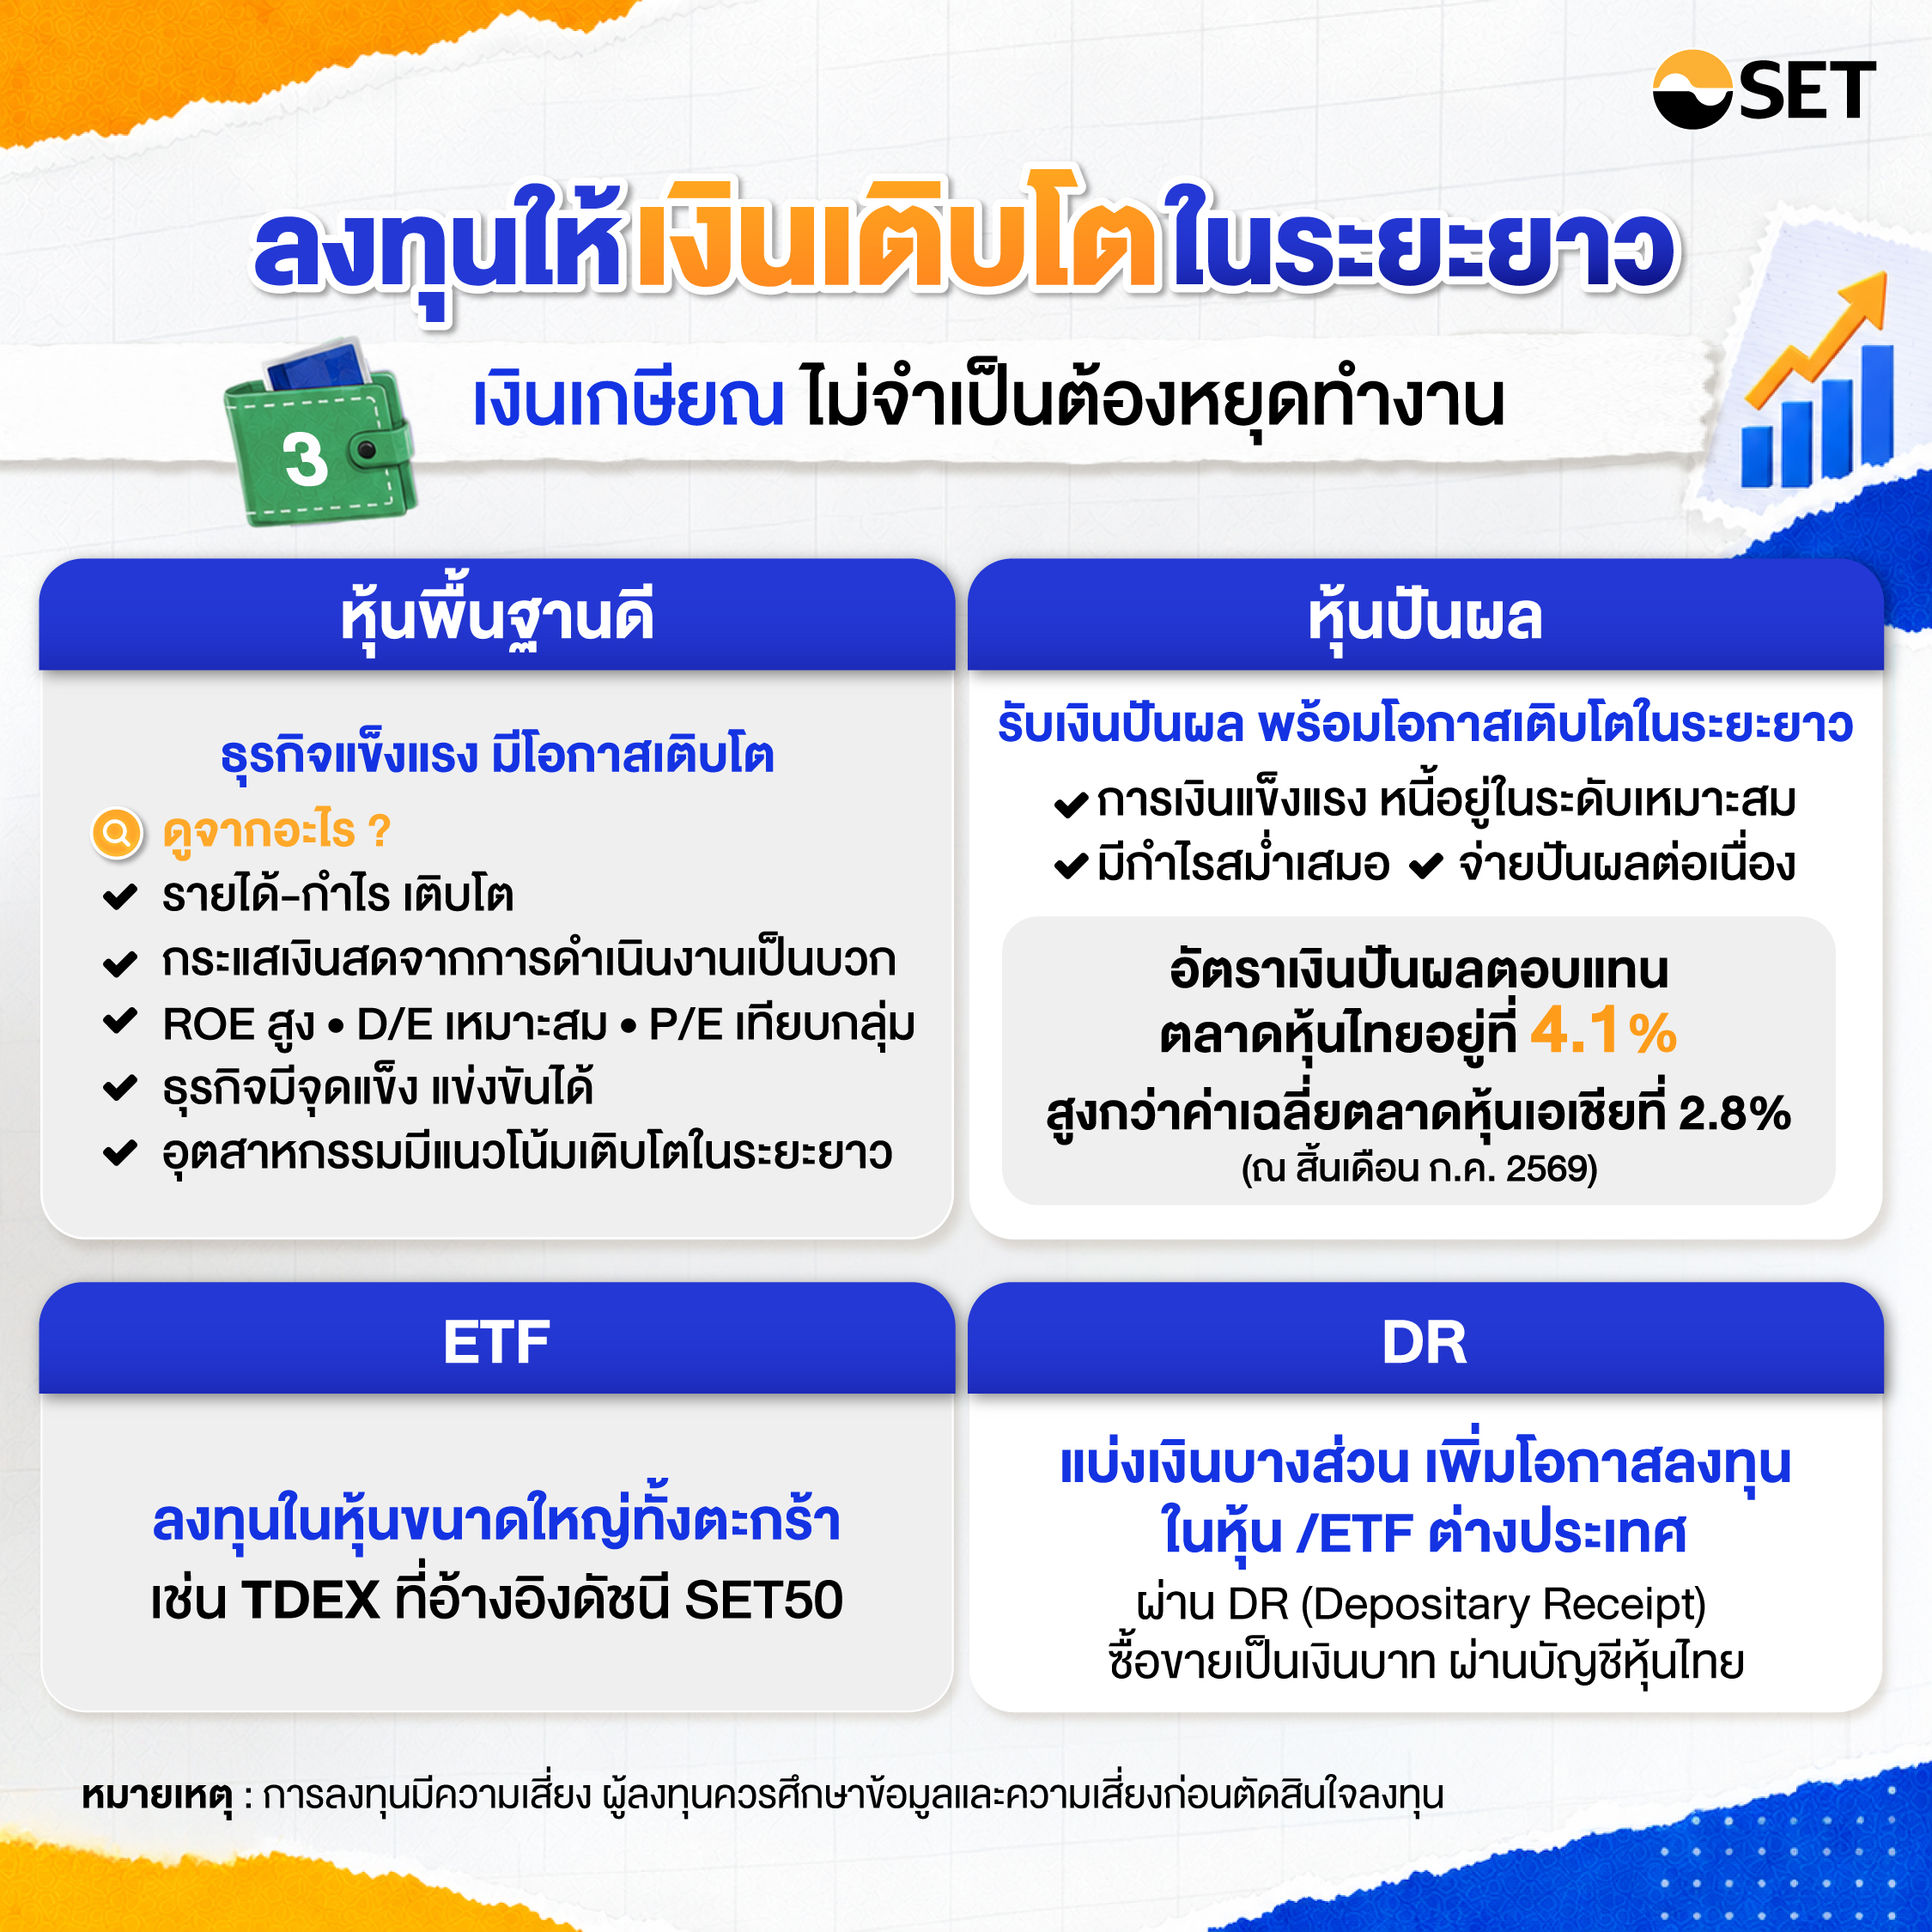
เพื่อให้พอร์ตการลงทุนเพื่อการเกษียณมีโอกาสเติบโตได้ในระยะยาว การกระจายการลงทุนไปยังสินทรัพย์ที่มีศักยภาพในการสร้างผลตอบแทนจึงเป็นอีกหนึ่งองค์ประกอบสำคัญ โดยควรจัดสรรสัดส่วนการลงทุนให้เหมาะสมกับเป้าหมาย ระยะเวลาการลงทุน และระดับความเสี่ยงที่ผู้ลงทุนยอมรับได้
- หุ้นพื้นฐานดี (Quality Growth Stocks)
เน้นคัดเลือกหุ้นของบริษัทที่มีฐานะทางการเงินแข็งแกร่ง มีโครงสร้างธุรกิจที่มั่นคง และมีความได้เปรียบในการแข่งขัน (Economic Moat) รวมถึงมีความสามารถในการสร้างกำไรและกระแสเงินสดอย่างต่อเนื่อง โดยพิจารณาศักยภาพการเติบโตของธุรกิจในระยะยาวควบคู่กับแนวโน้มการเปลี่ยนแปลงของเศรษฐกิจและอุตสาหกรรม
แม้หุ้นจะมีความผันผวนมากกว่าสินทรัพย์ประเภทเงินฝากหรือตราสารหนี้ แต่การมีหุ้นอยู่ในพอร์ตในสัดส่วนที่เหมาะสมกับระดับความเสี่ยงของแต่ละบุคคล อาจช่วยเพิ่มโอกาสในการสร้างการเติบโตของเงินลงทุนในระยะยาว และเพิ่มโอกาสให้ผลตอบแทนจากการลงทุนสามารถรองรับผลกระทบจากเงินเฟ้อได้ ทั้งนี้ สัดส่วนการลงทุนที่เหมาะสมแตกต่างกันไปตามอายุ แหล่งรายได้ เงินออม เป้าหมายการใช้เงิน และความสามารถในการรับความเสี่ยงของผู้ลงทุน
- หุ้นปันผลไทย (High Dividend Thai Stocks)
หุ้นปันผลเป็นอีกหนึ่งทางเลือกสำหรับผู้ลงทุนที่ต้องการสร้างกระแสเงินสดจากเงินปันผลควบคู่ไปกับโอกาสในการเติบโตของเงินลงทุนในระยะยาว โดยสามารถใช้ ดัชนี SET High Dividend 30 (SETHD) เป็นหนึ่งในข้อมูลประกอบการศึกษาได้
SETHD เป็นดัชนีที่สะท้อนการเคลื่อนไหวของหลักทรัพย์ที่มีมูลค่าตามราคาตลาดสูง มีสภาพคล่องสูงอย่างสม่ำเสมอ และมีอัตราผลตอบแทนจากเงินปันผลสูงและต่อเนื่อง โดยคัดเลือก 30 หลักทรัพย์จาก SET100 ตามหลักเกณฑ์ที่ตลาดหลักทรัพย์ฯ กำหนด ซึ่งรวมถึงการจ่ายเงินปันผลต่อเนื่องย้อนหลัง 3 ปี และมี Dividend Payout Ratio ไม่เกิน 100%
จุดที่ผู้ลงทุนควรพิจารณา ได้แก่
- มีประวัติการจ่ายเงินปันผลต่อเนื่อง โดยหลักทรัพย์ที่ผ่านเกณฑ์ SETHD ต้องมีการจ่ายเงินปันผลต่อเนื่องย้อนหลัง 3 ปี
- มีขนาดและสภาพคล่องในระดับสูง เนื่องจากหลักทรัพย์ที่นำมาคัดเลือกต้องเป็นองค์ประกอบของ SET100 ซึ่งเป็นกลุ่มหลักทรัพย์ขนาดใหญ่และมีสภาพคล่องสูง
- มีอัตราผลตอบแทนจากเงินปันผล (Dividend Yield) ในระดับสูงเมื่อเทียบกับหลักทรัพย์อื่น อย่างไรก็ตาม Dividend Yield ไม่ได้คงที่ และอาจเปลี่ยนแปลงตามราคาหุ้นและจำนวนเงินปันผลที่บริษัทจ่าย ดังนั้น ผู้ลงทุนไม่ควรพิจารณาเฉพาะ Dividend Yield แต่ควรศึกษาฐานะการเงิน ความสามารถในการสร้างกำไร กระแสเงินสด และความยั่งยืนของการจ่ายเงินปันผลประกอบด้วย
- มีประวัติการจ่ายเงินปันผลต่อเนื่อง โดยหลักทรัพย์ที่ผ่านเกณฑ์ SETHD ต้องมีการจ่ายเงินปันผลต่อเนื่องย้อนหลัง 3 ปี
ตัวอย่างกลุ่มธุรกิจที่พบในหุ้นปันผล
- กลุ่มธนาคารพาณิชย์ (Banking) เมีธุรกิจที่เกี่ยวข้องกับสินเชื่อ เงินฝาก และบริการทางการเงิน โดยผลประกอบการอาจเปลี่ยนแปลงตามภาวะเศรษฐกิจ อัตราดอกเบี้ย และคุณภาพสินทรัพย์
- กลุ่มพลังงานและสาธารณูปโภค (Energy & Utilities) ครอบคลุมธุรกิจที่เกี่ยวข้องกับพลังงานและสาธารณูปโภค ซึ่งบางธุรกิจมีรายได้หรือกระแสเงินสดที่ค่อนข้างสม่ำเสมอ อย่างไรก็ตาม ผลประกอบการของแต่ละบริษัทขึ้นอยู่กับลักษณะธุรกิจ ต้นทุน และปัจจัยด้านราคาพลังงาน
- กลุ่มพัฒนาอสังหาริมทรัพย์ (Property Development) บางบริษัทมีนโยบายจ่ายเงินปันผลในระดับสูง แต่ผลประกอบการและกระแสเงินสดอาจขึ้นอยู่กับยอดขาย การโอนกรรมสิทธิ์ และภาวะตลาดอสังหาริมทรัพย์
- กลุ่มเทคโนโลยีสารสนเทศและการสื่อสารและพาณิชย์ (ICT & Commerce) บางธุรกิจมีฐานลูกค้าขนาดใหญ่และสร้างรายได้จากการให้บริการหรือการจำหน่ายสินค้าอย่างต่อเนื่อง แต่ผลประกอบการยังคงขึ้นอยู่กับการแข่งขัน กำลังซื้อ และแนวโน้มของอุตสาหกรรม
- กลุ่มธนาคารพาณิชย์ (Banking) เมีธุรกิจที่เกี่ยวข้องกับสินเชื่อ เงินฝาก และบริการทางการเงิน โดยผลประกอบการอาจเปลี่ยนแปลงตามภาวะเศรษฐกิจ อัตราดอกเบี้ย และคุณภาพสินทรัพย์
- ETF (Exchange Traded Fund)
กองทุนรวมประเภทหนึ่งที่นำหน่วยลงทุนไปจดทะเบียนซื้อขายในตลาดหลักทรัพย์ฯ ได้เหมือนหุ้นรายตัว โดยมีนโยบายลงทุนให้ผลตอบแทนเคลื่อนไหวใกล้เคียงกับดัชนีหรือสินทรัพย์อ้างอิง เช่น หุ้นหรือทองคำ จึงเป็นเครื่องมือที่มีประสิทธิภาพสำหรับผู้ลงทุนที่ต้องการกระจายความเสี่ยงในหลักทรัพย์จำนวนมากผ่านการซื้อขาย ETF เพียงตัวเดียวบนกระดานซื้อขายหลัก
ตัวอย่างเช่น TDEX (กองทุนเปิดไทยเดกซ์ เซ็ท 50) เป็นกองทุน ETF ที่จดทะเบียนซื้อขายในตลาดหลักทรัพย์ฯ โดยผู้จัดการกองทุนจะนำเงินไปซื้อหุ้นตามดัชนี SET50 เพื่อให้ราคาของ TDEX เคลื่อนไหวสอดคล้องกับดัชนีมากที่สุด โดยมีจุดเด่น ดังนี้
- กระจายความเสี่ยงในตัวเดียว: ลงทุนในหุ้นขนาดใหญ่ 50 ตัวแรกของไทย ช่วยลดความเสี่ยงจากการเลือกหุ้นผิดตัว แม้บางบริษัทใน SET50 จะมีผลประกอบการชะลอตัว แต่หุ้นตัวอื่น ๆ ในดัชนีจะช่วยประคองภาพรวมของพอร์ตได้
- ค่าธรรมเนียมต่ำ: เป็นการบริหารจัดการเชิงรับ (Passive Management) ทำให้มีค่าธรรมเนียมจัดการต่ำกว่ากองทุนรวมแบบ Active ทั่วไป ช่วยให้ผลตอบแทนสุทธิที่นักลงทุนได้รับถูกหักค่าใช้จ่ายออกไปน้อยที่สุด
- โอกาสรับเงินปันผล: มีนโยบายจ่ายเงินปันผลจากกำไรสุทธิหรือกำไรสะสม (ขึ้นอยู่กับผลประกอบการของบริษัทจดทะเบียนในดัชนีแต่ละปี) ทำให้นักลงทุนมีโอกาสได้รับกระแสเงินสดเพิ่มเติมจากการลงทุน
- กระจายความเสี่ยงในตัวเดียว: ลงทุนในหุ้นขนาดใหญ่ 50 ตัวแรกของไทย ช่วยลดความเสี่ยงจากการเลือกหุ้นผิดตัว แม้บางบริษัทใน SET50 จะมีผลประกอบการชะลอตัว แต่หุ้นตัวอื่น ๆ ในดัชนีจะช่วยประคองภาพรวมของพอร์ตได้
- DR (Depositary Receipt - ตราสารแสดงสิทธิในหลักทรัพย์ต่างประเทศ)
อีกทางเลือกสำหรับผู้ลงทุนที่ต้องการกระจายการลงทุนไปยังต่างประเทศ โดยสามารถเลือกลงทุนในบริษัทชั้นนำระดับโลก เช่น Apple, Microsoft, Alibaba และ Nintendo หรือ ETF ที่อ้างอิงดัชนีต่างประเทศ เช่น S&P 500, Nasdaq-100, Hang Seng Index และ CSI 300 เป็นต้น
ข้อดีของการลงทุนต่างประเทศผ่าน DR คือ ซื้อขายเป็นเงินบาท ผ่านบัญชีหุ้นไทย ไม่ต้องเปิดบัญชีซื้อขายหลักทรัพย์ในต่างประเทศ นอกจากนี้ การลงทุนใน DR มีโอกาสได้รับเงินปันผลและผลตอบแทนจากส่วนต่างของราคาเสมือนการลงทุนในหลักทรัพย์ต่างประเทศโดยตรง โดยเงินปันผลและสิทธิประโยชน์ต่าง ๆ เป็นไปตามเงื่อนไขของ DR แต่ละตัว ขณะที่กำไรจากส่วนต่างราคาจากการขาย DR สำหรับบุคคลธรรมดาได้รับการยกเว้นภาษีเงินได้ เช่นเดียวกับหลักทรัพย์ที่ซื้อขายในตลาดหลักทรัพย์ไทย
ดูข้อมูล DR เพิ่มเติม ได้ที่ www.set.or.th/dr
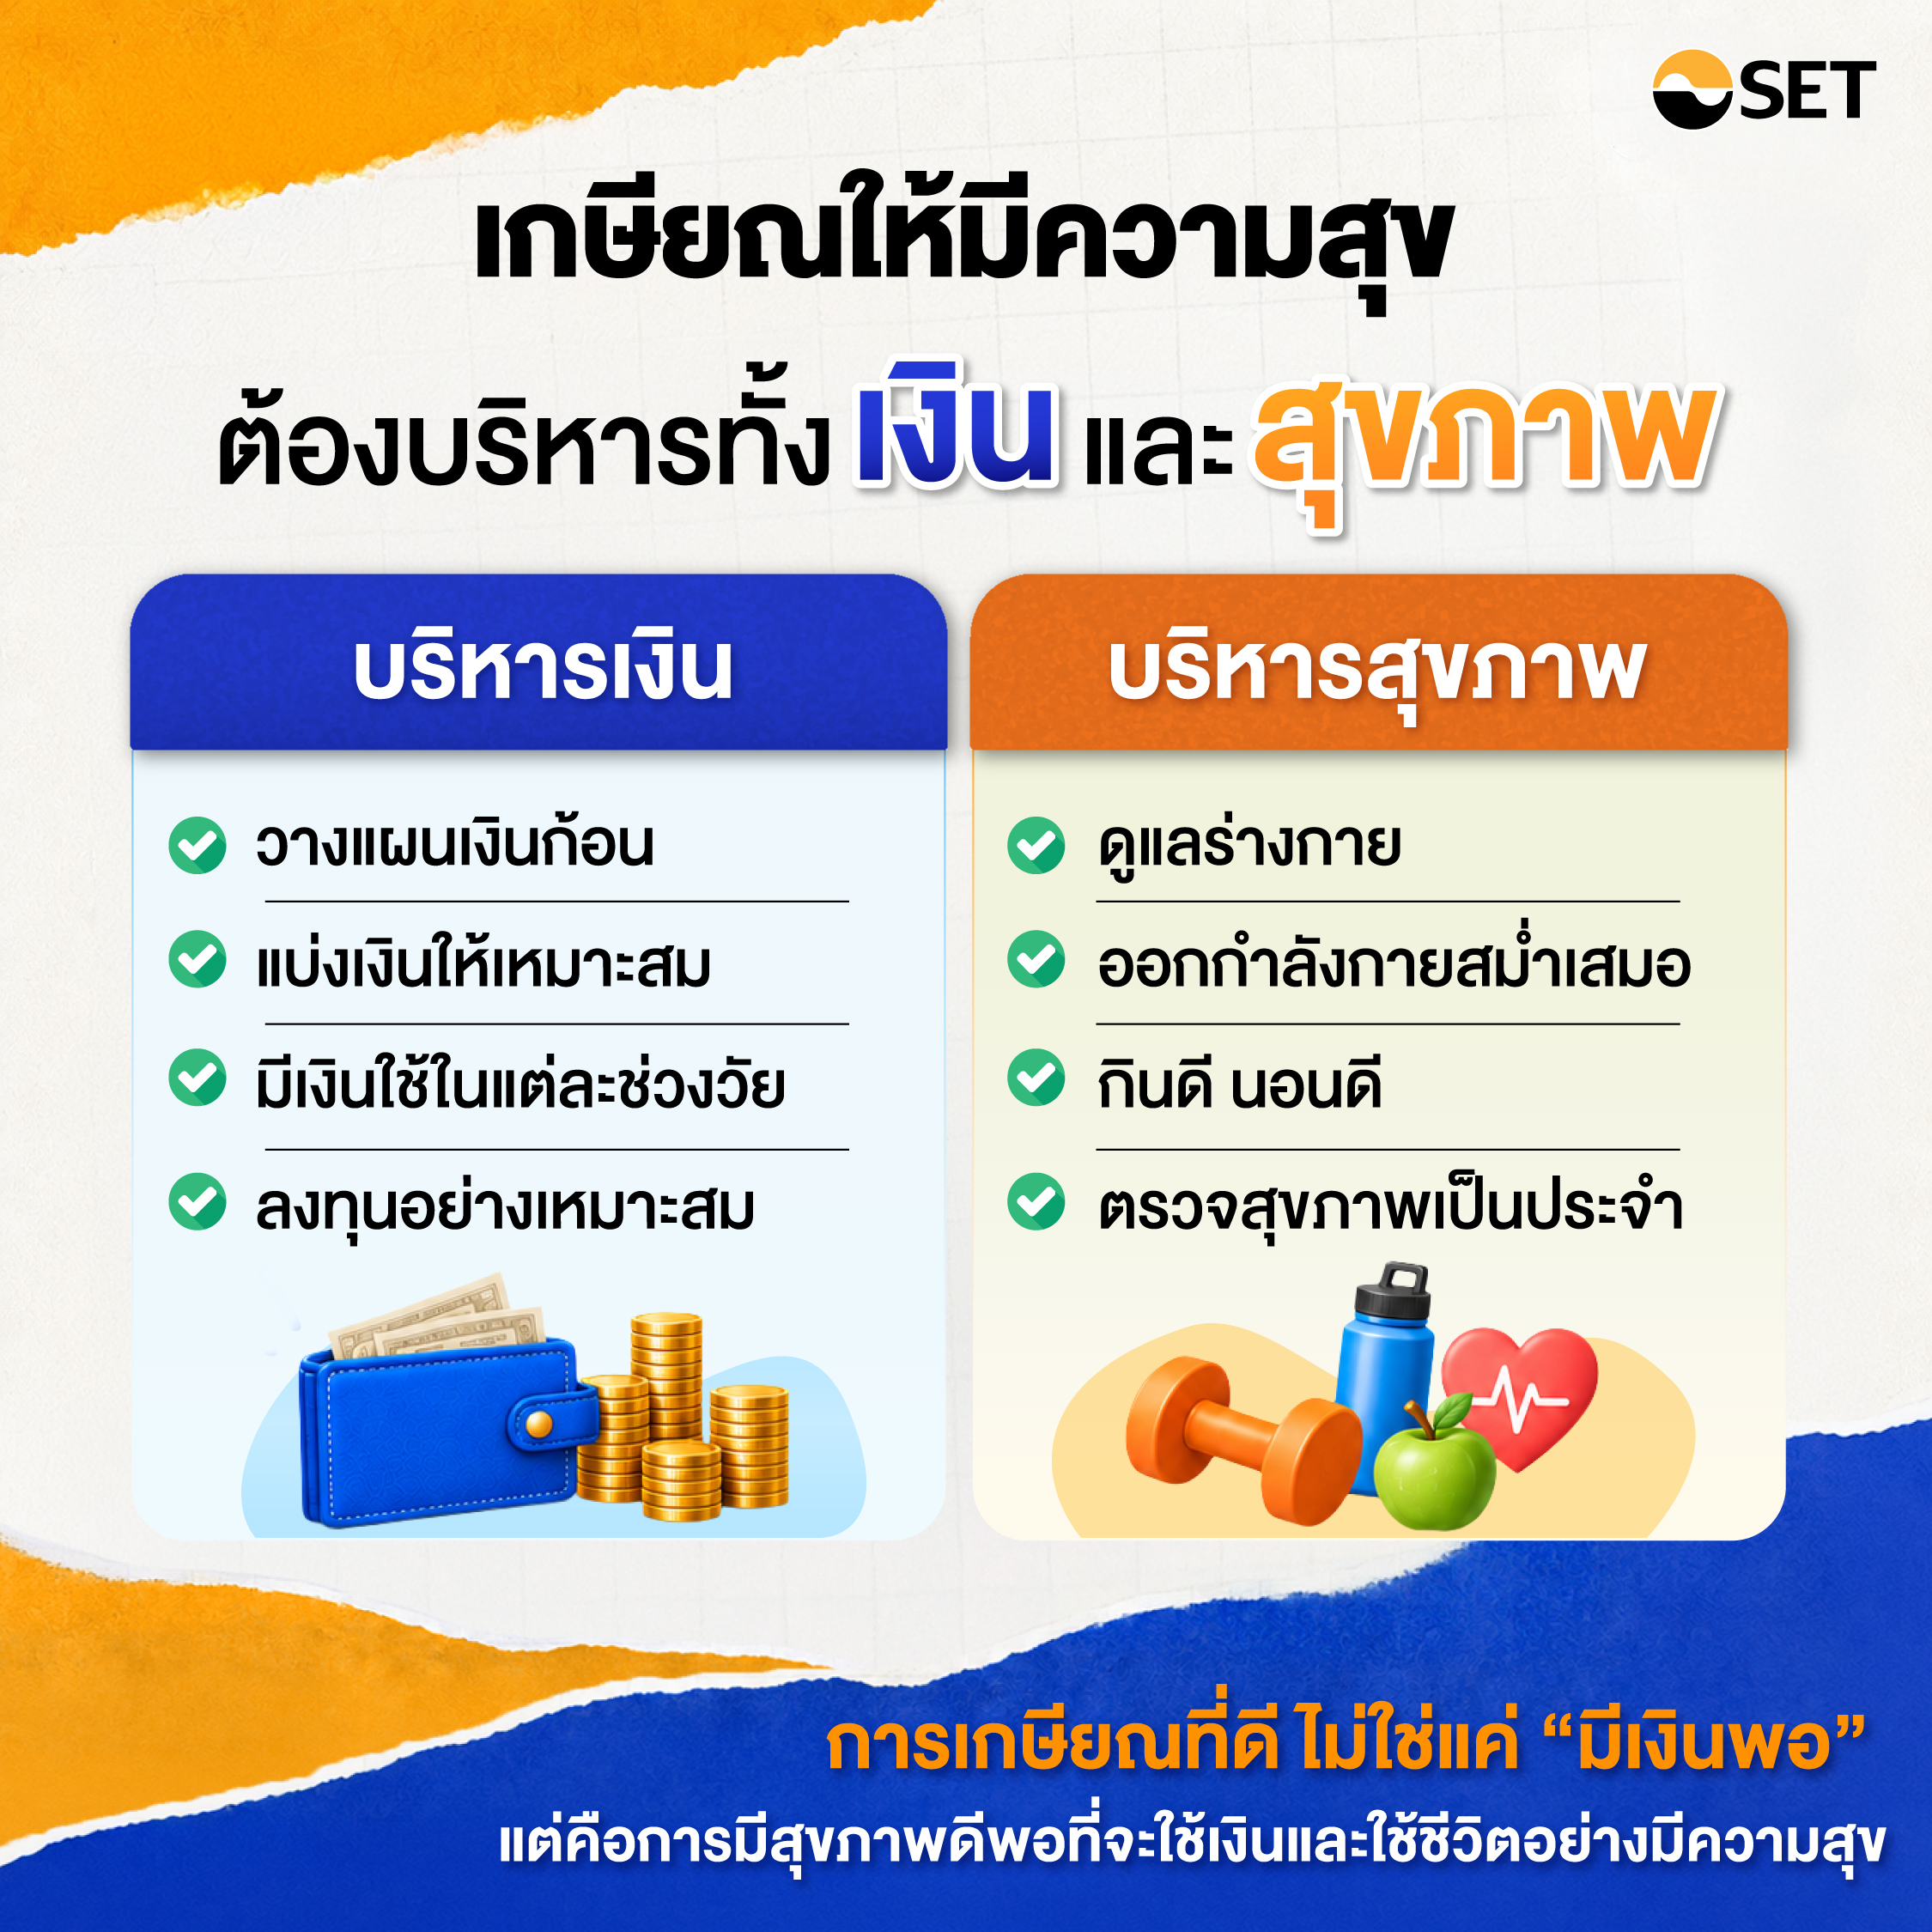
เกษียณให้มีความสุข... ต้องบริหารทั้ง "เงิน" และ "สุขภาพ" ควบคู่กัน
การบริหารเงินหลังเกษียณให้มีประสิทธิภาพต้องเริ่มจากการวางแผนจัดการเงินก้อนและภาษีอย่างเป็นระบบ จัดสรรเงินผ่านกลยุทธ์ 3 กระเป๋าตามระยะเวลาและสภาพคล่อง เพื่อให้มีเงินสดพร้อมใช้สอดคล้องกับค่าใช้จ่ายในแต่ละช่วงวัย พร้อมทั้งกระจายเงินบางส่วนไปลงทุนในสินทรัพย์ที่เข้าใจง่าย เสี่ยงเหมาะสม และช่วยสร้างกระแสเงินสดชนะอัตราเงินเฟ้อได้อย่างลงตัว
ในขณะเดียวกัน การบริหารสุขภาพก็มีความสำคัญไม่แพ้กันด้วยการดูแลร่างกายผ่านการรับประทานอาหารที่มีประโยชน์ ออกกำลังกายเป็นประจำ พักผ่อนให้เพียงพอ ตรวจสุขภาพประจำปีอย่างถี่ถ้วนเพื่อป้องกันและรักษาโรคตั้งแต่ระยะเริ่มต้น รวมถึงการทำประกันสุขภาพและประกันโรคร้ายแรงไว้ตั้งแต่เนิ่นๆ เพื่อป้องกันไม่ให้ค่ารักษาพยาบาลกลายเป็นรอยรั่วใหญ่ที่ทำลายเงินเก็บทั้งชีวิต เพราะการเกษียณที่ดี ไม่ใช่แค่การมีเงินพอ แต่คือการมีสุขภาพดีพอที่จะได้ใช้เงินและใช้ชีวิตได้อย่างมีความสุข
Redesign ชีวิต: เกษียณแบบเชิงรุก 60 แล้วไม่จำเป็นต้องหยุดพัก
แทนที่จะหยุดทำงานแบบ 100% ลองเปลี่ยนมุมมองเป็นการนำสิ่งที่เราชอบ ความถนัด หรือ Passion ที่สะสมมาตลอดชีวิต มาต่อยอดให้กลายเป็นอาชีพเสริมเล็ก ๆ น้อย ๆ รวมถึงงานอดิเรกที่สร้างรายได้ เช่น การเป็นที่ปรึกษา การสอนหนังสือหรือให้คำแนะนำรุ่นน้อง งานฝีมือ การปลูกต้นไม้ หรือการทำคอนเทนต์ เพราะประโยชน์ของการมีรายได้เข้ามาเติมในพอร์ต แม้เพียงเล็กน้อย เช่น เดือนละ 5,000 – 15,000 บาท มีความหมายมากกับชีวิตเกษียณในยุคนี้
- ช่วยชะลอการถอนเงินต้น (Capital Preservation): ทำให้เราดึงเงินออกจากพอร์ตน้อยลง ยืดอายุเงินก้อนเกษียณออกไปได้ยาวนานขึ้นอย่างมาก
- สร้างคุณค่าทางจิตใจ: ช่วยให้สมองและร่างกายได้เคลื่อนไหว ไม่เหงา และมีปฏิสัมพันธ์กับสังคมอยู่เสมอ
- ลดแรงกดดันยามตลาดผันผวน: ในช่วงที่ตลาดหุ้นตกต่ำ รายได้เสริมนี้จะช่วยลดความจำเป็นในการขายสินทรัพย์ในราคาขาดทุนมาเป็นค่าใช้จ่าย
คำเตือน: ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน